از معافیت مالیاتی تا نگرانی بابت پولشویی؛ چه رازی در پشت ۶ هزار خیریه نامشخص نهفته است؟
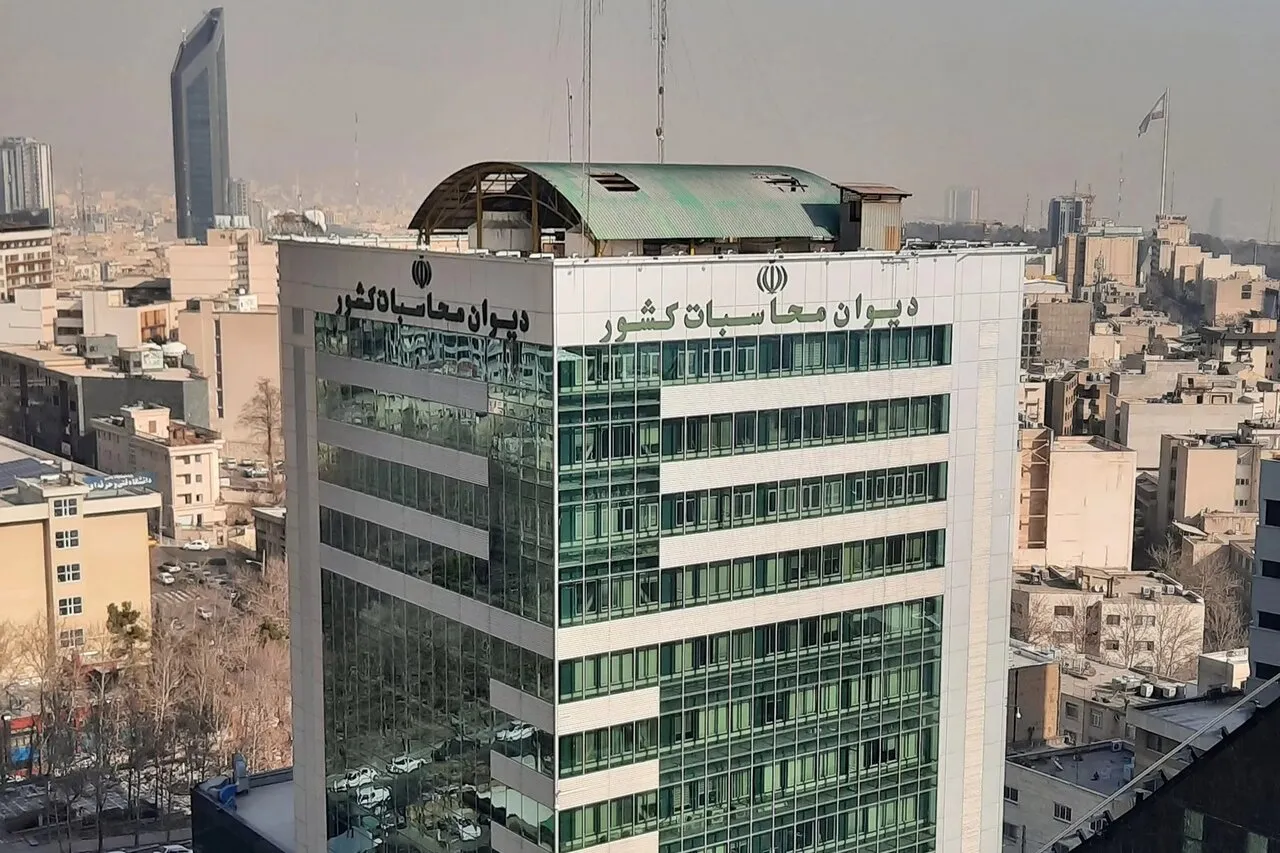
اقتصاد۲۴- دیوان محاسبات عزم خود را جزم کرده تا به مسأله شفافیت مالی در خصوص نهادهای خیریه بپردازد. بر اساس دادههای رسمی دیوان محاسبات، هزاران سازمان خیریه در کشور حتی ابتداییترین اصول شفافیت مالی را رعایت نکردهاند؛ این در حالیست که جریان مالی، معافیتهای مالیاتی، نفوذ شخصیتهای سیاسی و ضعف نظارت بر این نهادها همواره موضوعاتی چالشبرانگیز و مورد بحث بوده و به همین خاطر، این مراکز به یکی از حساسترین حوزههای اجتماعی تبدیل شدهاند.
فرهنگ «دست به خیر داشتن» در جامعه ایرانی همواره مورد احترام بوده و نقشی ویژه ای ایفا کرده است. فرهنگی که با گذشت زمان و در پی مدرنیته شدن جامعه، از شیوههای کهن خود نظیر کمک به نیازمندان و برگزاری جمعآوریهای مالی خارج شده و به صورت نهادهای مدنی با نام خیریهها ادامه یافته است.
تلفیق این فرهنگ با مذهب به مرور زمان به خیریهها موقعیت خاصی بخشیده که کمتر از نقد عملکردهای آنها سخن به میان آمده و حتی پرسش درباره کمی و کیفی عملکرد مالی این نهادها چندان رایج نیست. با این حال، بر اساس تجارب کشورهای توسعهیافته، هرچه نهادها مقدستر و محبوبتر باشند، نیاز به نظارت بیشتر آنها افزایش مییابد، چرا که اعتماد عمومی در صورتی شکل میگیرد که افراد بدانند که منابع مالی اهدایی برای کمک به بیماران، کودکان، سالخوردگان یا خانوادههای کمبرخوردار چگونه و کجا هزینه میشود.
اعلامیه اخیر دیوان محاسبات به همین دلیل اهمیت و ضرورت مییابد. طبق گزارش این نهاد، از میان ۹ هزار و ۲۸۴ خیریه ثبتشده در کشور، تنها ۲ هزار و ۵۵۵ نهاد صورتهای مالی خود را منتشر کردهاند در حالی که ۶ هزار و ۷۲۹ نهاد به الزامات قانونی درباره افشای اطلاعات مالی پایبند نبودهاند. این آمار صرفاً یک عدد نیست؛ بلکه نمایانگر یک شکاف عمیق در حوزه شفافیت مالی در کشوری است که سالانه مقادیر قابل توجهی کمکهای مردمی در آن رد و بدل میشود.
مسئله تنها تخلف نیست؛ دلمشغولی اصلی عدم شفافیت است
در مواجهه با چنین آماری نباید دچار سادهسازی شد. هیچکس نمیتواند فقط بخاطر عدم انتشار صورتهای مالی، تمامی این خیریهها را به فساد متهم کند، زیرا فاصلهای قابل توجه میان عدم شفافیت و وقوع جرم وجود دارد. اما این بدان معنا نیست که خیریهها از دقت و نظارت معاف باشند و این پرسش همچنان باقی میماند که وقتی قانون الزامی برای انتشار صورتهای مالی به تصویب رسانده، چرا حدود سهچهارم این نهادها از انجام این الزام خودداری کردهاند؟
به هر حال در هر کجا که شفافیت و اطلاعات دقیق وجود نداشته باشد، شائبهها برخواسته میشود؛ حتی اگر ارتکاب تخلفی هم صورت نگرفته باشد. به همین دلیل، سالهاست که مقامات و کارشناسان نسبت به نبود نظارت در این بخش هشدار میدهند. به عنوان مثال، محمدرضا صباغیان، یک دهه قبل و در زمان تصدی نایب رئیسی کمیسیون امور داخلی کشور، بر ضرورت ایجاد سامانههای نظارتی بر موسسات خیریه تأکید کرده بود. وی اشاره کرده بود که این سامانهها میتوانند مانع از پولشویی و سوءاستفادههای مالی، از جمله فرار مالیاتی تحت پوشش خیریهها شوند. اهمیت این اظهارات در آنجاست که خود مقامات و قانونگذاران به موضوع دور زدن قوانین مالیاتی و پولشویی در سایه خیریهها پرداختهاند.
در همان زمان محمود اولیایی، نایب رئیس کمیسیون مسئولیت اجتماعی اتاق ایران، نیز به خطرهایی اشاره کرده بود که برخی فعالان اقتصادی برای دستیابی به منافع مالیاتی از سازوکارهای خیریهها بهرهبرداری میکنند. این هشدارها در شرایطی مطرح شد که هنوز هیچ سازوکار مؤثری برای انتشار اطلاعات مالی خیریهها به وجود نیامده بود.
پرویز فتاح نیز در دوره مسئولیت خود در کمیته امداد، به کلاهبرداری برخی خیریهها و موسسات عامالمنفعه اشاره کرده و نگرانی خود را از فقدان نظارت بر فعالیتهای این موسسات ابراز داشت.
خیریه؛ به قدری مقدس که قابل حسابرسی نیست؟
یکی از مشکلات عمیق در فضای عمومی ایران، نگاه تقدسآمیز نسبت به برخی نهادهای عمومی است. به نظر میرسد که پرسش درباره عملکرد مالی یک خیریه، گونهای مخالفت با کار خیر تلقی میشود. با این حال در عمل، مسأله دقیقاً برعکس است. اعتبار کار خیر زمانی شکل میگیرد که نهاد مربوطه با حسابرسی رو به رو شود. موسسهای که هر ساله میلیاردها تومان کمک دریافت میکند باید بیشتر از یک شرکت خصوصی پاسخگو باشد، نه کمتر.
در بسیاری از کشورهای دنیا، خیریهها بهصورت سالانه تمام جزئیات مالی خود را منتشر میکنند؛ از میزان کمکهای دریافتی تا هزینهها، حقوق مدیران، داراییهای تحت تصرف و منابع درآمدی. اما در ایران، هنوز انتشار چنین اطلاعاتی در بسیاری از موارد به مطالبهای عمومی تبدیل نشده است.
بیشتر بخوانید: پشت پرده منابع مالی موسسه مصاف رائفی پور / موسسه خیریه چگونه یک شبه حزب سیاسی شد؟ + اسناد
شاید به همین دلیل است که هر چند سال یک بار، پروندههای جدیدی درباره املاک، معافیتها، منابع مالی یا رفتار برخی موسسات خیریه به تیتر رسانهها تبدیل میشود.
سیاست و خیریه؛ ترکیبی که همیشه سؤالاتی را همراه دارد
یکی از عوامل اساسی حساسیت جامعه، پیوند واقعی برخی مؤسسات خیریه با شخصیتهای سیاسی و مدیران عالیرتبه است. طی دو دهه اخیر، بارها رسانهها به طور خاص به حضور سیاستمداران، مدیران دولتی، نمایندگان مجلس، شهرداران و بستگان برخی مسئولان در هیاتامنا یا ساختار مدیریتی این خیریهها پرداختهاند. طبیعی است که حضور افراد شناختهشده میتواند در جذب کمکهای مردمی و گسترش فعالیتهای خیرخواهانه مفید باشد. اما زمانی که این وضعیت با عدم شفافیت مالی توأم شود، اوضاع دچار چالش میشود.
اگر به آرشیو رسانهای ایران مراجعه کنیم، با نمونههای زیادی از جنجالهای مرتبط با خیریهها روبهرو خواهیم شد. در برخی موارد، مسأله به نحوه واگذاری زمین و دیگر املاک به خیریهها مربوط میشود و در موارد دیگر، مالیاتها، نحوه مدیریت موسسه یا ارتباط آن با شخصیتهای سیاسی مورد سؤال قرار میگیرد.
در این میان، حواشی خیریه همسر قالیباف به عنوان یکی از پرخبرترین و جنجالیترین نمونهها در میان رسانهها و فعالان سیاسی مطرح شد؛ همچنین ماجراهای «مصاف». نیازی نیست به عمق این داستانهای طولانی بپردازیم، اما بدون توجه به صحت یا عدم صحت ادعاها، این حوادث نشان میدهد که هر زمان اطلاعات مالی و اداری به طور شفاف منتشر نشود، زمینه ایجاد جنجالهای دائمی فراهم خواهد شد.
وضعیت مشکلتر میشود زمانی که در بسیاری از این موارد، افکار عمومی هرگز به یک پاسخ روشن و مورد پذیرش عموم دست نمییابد. این فضا نه تنها به اعتبار نهادهای مورد نقد آسیب میزند بلکه اعتماد عمومی به کل بخش خیریه را نیز تضعیف میکند.
چهرههای مشهور، خیریهها و فقدان حسابرسی
در سالهای اخیر، چهرههای مشهور در زمینههای هنری، ورزشی و رسانهای به بازیگران کلیدی در عرصه خیریه تبدیل شدهاند. این افراد توانستهاند از شهرت خود برای جلب کمک به بیماران، کودکان کار و خانوادههای کمبرخوردار بهرهبرداری کنند. این موضوع به خودی خود مثبت است و در بسیاری از مواقع نتایج مثبتی در پی داشته است. اما اعتماد مردم به یک چهره مشهور، نمیتواند به عنوان یک جایگزین مناسب برای شفافیت مالی عمل کند. فردی که به دلیل محبوبیت اجتماعی خود توانسته کمکهای چشمگیری از مردم جمعآوری کند، نیاز به انتشار گزارشهای مالی شفافتری دارد. در غیر این صورت، حتی یک ابهام کوچک میتواند به بحرانی بزرگ در اعتماد عمومی تبدیل شود. اعتماد یک دارایی گرانبهاست و حسابرسی نمیتواند نادیده گرفته شود.
معافیت مالیاتی بدون شفافیت؛ تناقضی مشهود
یکی از ابعاد کمتر مورد توجه این موضوع، موضوع معافیتهای مالیاتی است. خیریهها در تمام کشورهای جهان از برخی مشوقها و تخفیفهای مالیاتی بهرهمند هستند. این حمایتها به منظور تقویت فعالیتهای عمومی و عامالمنفعه ایجاد شده است. اما به همین دلیل، شفافیت مالی در این بخش اهمیت دوچندانی مییابد. نمیتوان از یک سو از مزایا و معافیتهای قانونی استفاده کرد و در عین حال در برابر افکار عمومی پاسخگو نبود. وقتی فعالان اقتصادی عادی موظف به ارائه اسناد، اظهارنامه و گزارشهای مالی هستند، جایگاه عمومی حق دارد تا بداند این موسسات که به عنوان خیریه فعالیت میکنند، منابع خود را چگونه مدیریت میکنند.
آزمون واقعی تازه آغاز شده است
با در نظر گرفتن این موضوعات، نمیتوان خبری که اخیراً دیوان محاسبات منتشر کرده را پایان ماجرا دانست؛ این اصل آغاز یک فرآیند است و نقطه تعیینکننده، نتایج کیفی و کمی در پی بررسیها خواهد بود. باید منتظر ماند و دید آیا نام شرکتهایی که به تکالیف قانونی خود عمل نکردهاند، رونمائی خواهد شد؟ آیا وضعیت مالی این مؤسسات به بررسی عمومی گذاشته خواهد شد؟ آیا نهادهای نظارتی جزئیات تخلفات احتمالی را اعلام خواهند کرد؟
اگر پاسخ به این سؤالات منفی باشد، این خبر نیز به سرنوشت هشدارهای فراموششده در سالهای گذشت دچار خواهد شد. اما اگر دیوان محاسبات و دیگر نهادهای مسئول واقعا تصمیم به اقدام جدی داشته باشند، ممکن است یکی از مهمترین اصلاحات ساختاری در حوزه خیریه در ایران آغاز شود.