معاون فناوریهای نوین بانک مرکزی: هوش مصنوعی کلیدیترین ابزار ماست؛ نظارت آینده از طریق یادگیری ماشین پیشرفت خواهد کرد
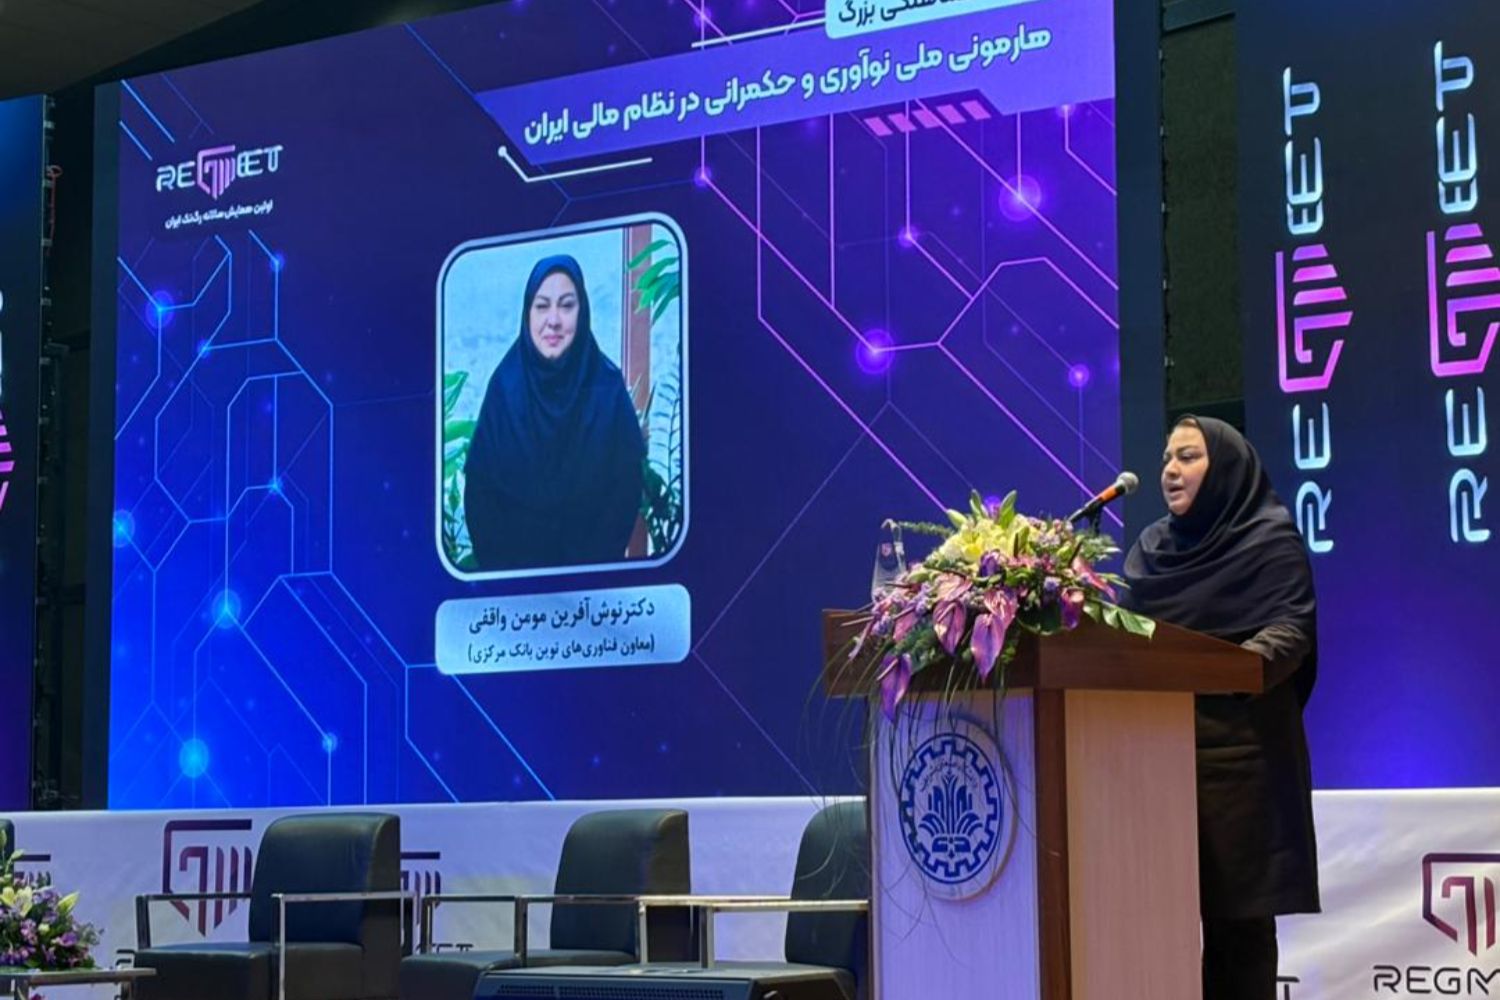
صبح امروز، دانشگاه صنعتی شریف بهعنوان میزبان نخستین رویداد سالانه رگتک ایران، تحت عنوان «رگمیت» شناخته شد. این رویداد با حضور مقامات دولتی و فعالان عرصه فناوری، کارآفرینان صنعت پرداخت، دانشجویان و رسانهها برگزار گردید. در این گردهمایی، تمامی مباحث حول یک ایده محوری متمرکز بود: شیوههای سنتی نظارت، دیگر جوابگوی نیازها نمیباشند و آینده تنظیمگری ناگزیر به سمت شیوههای هوشمند، دادهمحور و مبتنی بر ریسک پیش میرود؛ مسیری که به گفته سخنرانان، غیرقابل بازگشت است.
دلایل تغییر در الگوی نظارت
به نقل از زومیت، نوشآفرین مؤمنواقفی، معاون فناوریهای نوین بانک مرکزی، مسیر این دگرگونی را در دو جهت همزمان توضیح داد:
- پیچیدگی بیشتر الزامات و هزینههای ناشی از عدمانطباق: او تاکید کرد که بخشی از این پیچیدگیها به بحران مالی ۲۰۰۸ برمیگردد؛ بحرانی که به گفته وی، قرار است در سال ۲۰۲۴ حدود ۲۰ میلیارد دلار هزینه برای عدم تطابق برای بانکهای جهانی به همراه آورد و این «خسارت به اکوسیستم» موجب شده تا توجه به اصول نظارتی اهمیت بیشتری پیدا کند.
- ظهور فناوریهای نوین و مدلهای کسبوکار تازه در زمینه مالی: در کنار انباشت قوانین، فناوریهای جدیدی که با الگوهایی نظیر بانکداری باز و مدلهای نوین مالی شکل یافتهاند، عرصه بازی را تغییر دادهاند. اجتماع این دو نیروی متضاد به یک نتیجه قاطع میانجامد: تنظيمگر هیچ چارهای جز حرکت از «نظارت سنتی» به سمت «نظارت هوشمند و دادهمحور» ندارد.
عوامل محرک: هوش مصنوعی، یادگیری ماشین و زیرساختهای نوین
مؤمنواقفی، هوش مصنوعی و الگوریتمهای یادگیری ماشین را از اساسیترین ابزارهای تحول در نظارت محسوب کرد؛ ابزارهایی که به گفته او قرار است تحولی اساسی را بهوجود آورند. او همچنین تاکید کرد که نباید غافل شد از زیرساختهایی که در سالهای اخیر به جای زیرساختهای سنتی مورد استفاده قرار گرفته و در این خصوص به تکنولوژی بلاکچین اشاره کرد.
معاون فناوریهای نوین بانک مرکزی به برخی چالشهای ساختاری اشاره کرد که راه رگتک را در کشور سخت کرده است:
- عدم بهروزرسانی زیرساختهای بانکی و مغایرت با استانداردهای روز
- نبود مدل کسبوکاری مشخص برای رگتک که مانع از بهوجود آمدن سرمایهگذاری کافی شده است
- چالشهای مربوط به نهادها و حکمرانی و فقدان آییننامههای شفاف در این زمینه
- کمبود نیروی کار متخصص که بهعنوان یکی از نقاط ضعف اصلی توسعه به شمار میرود
در همین راستا، او بیان کرد که بخش بزرگی از رگتکهای جهانی ماهیتی «انطباقی» دارند و کاربرد مستقیمی برای بانکها و شرکتهای پرداخت ایجاد میکنند. به گفته او، اگر نهادهای آموزشی وارد این حوزه شوند، بانک مرکزی از آن استقبال میکند و این اطمینان را داد که شرکتهای پرداخت میتوانند بهسرعت از محصولات دانشگاهی در این حوزه بهرهبرداری کنند.
اکوسیستم جدید فینتک و نظارت: فراتر از بانک و فناوری
یکی از نکات کلیدی در سخنان مؤمنواقفی، گسترش دایره بازیگران در این حوزه بود: او تاکید کرد که اکوسیستم رگتک در فینتک دیگر تنها به بانکها و مؤسسات فناوری محدود نمیشود؛ پلتفرمهای داراییهای دیجیتال، لندتک، اینشورتک، طلاهای دیجیتال و… نیز بخشی از آن هستند. در چنین شرایطی، مدل نظارت ناگزیر به تحول خواهد بود: کنترل دادهمحور ریسکها قبل از آنکه به بحران تبدیل شوند.
وضعیت جهانی: از سندباکس حمایتی تا پشتیبانی مالی
در بخش دیگری از این نشست، به تفاوتهای رویکردهای بینالمللی پرداخته شد. مؤمنواقفی اظهار داشت که در انگلستان، نهاد FCA رویکرد حمایتی را دنبال کرده و سازوکار سندباکس را تدوین نموده است. او همچنین تاکید کرد که در سنگاپور، حمایت مالی بهعنوان یک استراتژی اصلی در نظر گرفته شده است.
جمعبندی مؤمنواقفی برای ایران این بود که بهمنظور مدیریت ریسکهای سیستمی، چارهای جز توجه همزمان به تمامی حوزهها و اتخاذ رویکردهای ترکیبی وجود ندارد: حمایت، تشویق، سرمایهگذاری و حتی همکاری. او در پایان، دعوت کرد تا فعالان ایدهها و طرحهای خود را ارائه دهند تا در سندباکس بانک مرکزی مورد آزمایش قرار گیرد.