آیا بهتر است سرمایههایمان را در بانک نگه داریم یا به سمت بازار سرمایه حرکت کنیم؟/ دلایل اینکه عدم تصمیمگیری، هزینهبرترین گزینه اقتصادی محسوب میشود
“`html
اقتصاد۲۴– از زمانی که انسان نخستین شروع به معامله سنگهای درخشان کرد یا نخستین سکههای فلزی ضرب گردید، پول به عنوان ابزاری برای به دست آوردن آیندهای بهتر شناخته شده است؛ همانند پناهگاهی مطمئن که کار و زحمت دوران سخت را در برابر جزر و مد زمان حفظ مینمود. اما در شرایط و مکان فعلی، این ابزار کهن بشر، دستخوش تغییرات شدیدی قرار گرفته است. این روزها اسکناسهای کاغذی و پساندازهای دیجیتالی، به جای اینکه پناهگاه آینده باشند، بیشتر به برفهای درخشان و زیبایی میمانند که در زیر تابش آفتاب داغ اقتصاد ذوب میشوند. اعداد، چه بر روی کاغذ و چه در صفحههای سرد نمایشگر بانکی، بیحرکت باقی میمانند، اما آن روح زنده که همان توانایی خرید اقلام ضروری از جمله برنج، گوشت و سبزیجات، یا تأمین سرپناه برای آسایش ساکنان است، آنگونه که جانی از بدن جدا میشود، از دست میرود.
وقتی صد میلیون تومان در آغاز سال همان میزان در انتهای سال باقی میماند با این تفاوت که دیگر قدرت خرید پیشین را ندارد، در واقع با یک جادوگری عجیب در عرصه اقتصاد مواجه هستیم. در چنین سناریویی، نگهداشتن نقدینگی بهجای اینکه نشانهای از احتیاط و عقلانیت تلقی شود، به یک بیتصمیمی پرهزینه تبدیل میشود؛ انتخابی بیصدا که در برابر طوفانی که صبوری انسانها را به قیمت گزاف میپردازد، تسلیم میگردد.
تصور میرود که برای از دست دادن ثروت، نیاز به ارتکاب یک اشتباه بزرگ است، اعم از انجام معاملهای ناموفق یا واگذاری مالی به وضعیت بد. اما در وضعیتی که اقتصاد به تورمهای شدید مبتلا است، «بیعملی» میتواند خطرناکترین راهکار باشد. اگر امروز صد میلیون تومان سرمایه خود را در امنترین مکان خانه یا در کمکارکردترین حساب جاری قرار دهید، به نظر نمیآید که مبلغ کمتری دارید. اما ارزش واقعی هر دارایی فقط با یک سنجش مشخص میشود و آن، قدرت مبادله است.
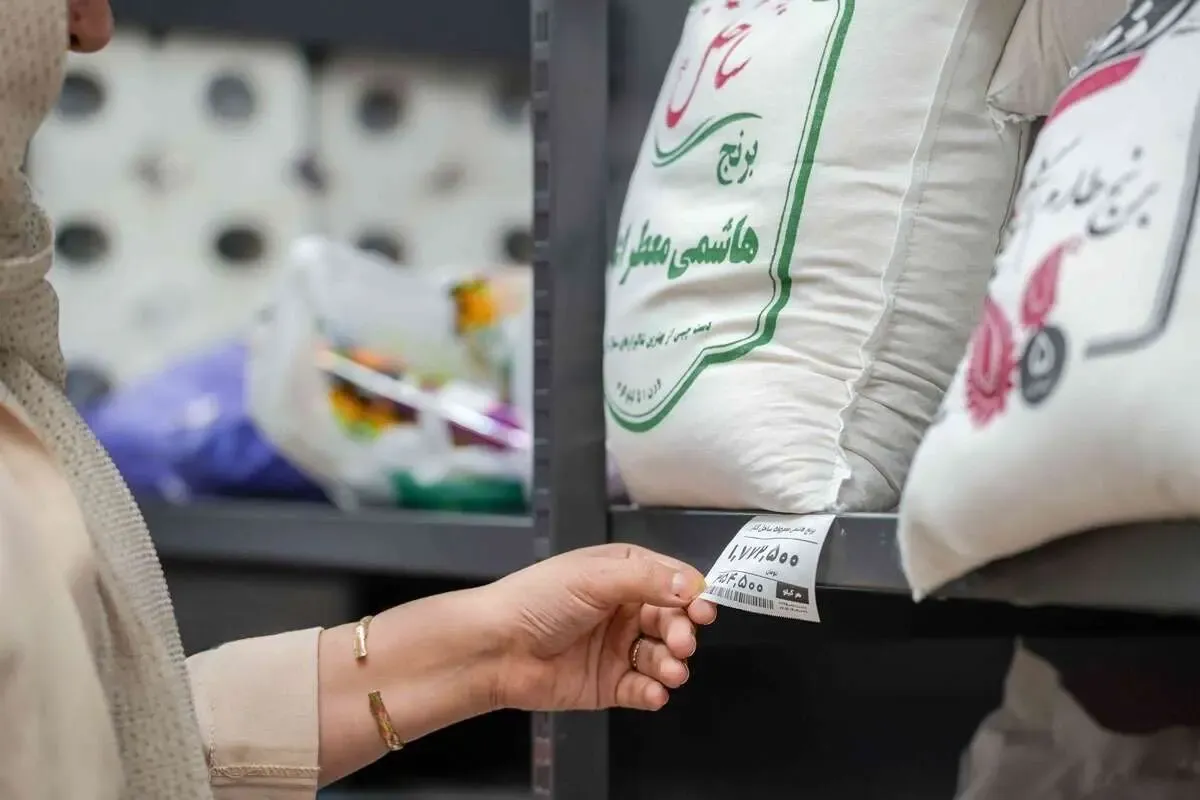
نگاهی به چشمانداز آمارهای شاخصهای مصرفکننده حقیقت تلخی را به نمایش میگذارد. زمانی که تورم نقطه به نقطه در شهریور ۱۴۰۵ به حدود ۸۹.۸ درصد میرسد، نشاندهنده این است که جامعه برای تأمین همان سبد کالا و خدمات قبلی، باید هزینههای بیشتری نسبت به گذشته، حتی تا دو برابر بیشتر را پرداخت کند. تورم ماهانه ۴.۲ درصدی و تورم سالانه ۷۳.۶ درصدی، تنها خطوطی بر کاغذهای آماری نیستند؛ بلکه زلزلههای وحشتناکی هستند که پیوند خانوادهها را با استانداردهای زندگیشان از هم میگسلند. کالایی که یک سال پیش به قیمت ده میلیون تومان به فروش میرسید، اکنون باید با قیمتی نزدیک به ۱۹ میلیون تومان خریداری گردد. صاحب آن ده میلیون تومان اولیه، بدون اینکه حتی یک ریال را خرج کرده باشد، نیمی از توان معیشت خود را از دست داده است.
توهم اعداد و سراب سودهای اسمی
خطای بزرگ ذهن انسان در چنین شرایطی، یکی دانستن «ارزش اسمی» و «قدرت خرید واقعی» است. انسانها به ثبات عددی و دیدن ارقام بزرگ در حسابهای بانکی وابستهاند و این اعداد برایشان حس دروغین امنیت ایجاد میکنند. اما در زمانی که شاخص عمومی قیمتها به سرعت به سمت ۹۰ درصد میرود، ارزش واقعی ۱۰۰ میلیون تومان شما در پایان یک سال، به قدرتی معادل ۵۲.۷ میلیون تومان کنونی تقلیل پیدا میکند.
در این فضا، اتکا به سود سپردههای بانکی هم خود نهایتاً یک توهم است. نرخهای مصوب بانکی برای سپردههای بلندمدت یک تا سه ساله در حدود ۲۰.۵ تا ۲۲.۵ درصد نوسان دارد. اگر همان صد میلیون تومان را به امید کسب سود یکساله به بانک بسپارید، در پایان دوره مبلغی بین ۱۲۰.۵ تا ۱۲۲.۵ میلیون تومان خواهید داشت. علیرغم ظاهری مبارک و بیست میلیون تومان سود به دست آمده، با نگاهی به عمق ماجرا و سرعت سرسامآور تورم، سود اسمی دریافتی به هیچ وجه توان جبران تأخیر را نخواهد داشت.
بیشتر بخوانید: از دلار ۲۶۳ هزار تومانی تا افغانی ۴ هزار تومانی؛ ریال چگونه آب رفت؟
حتی صندوقهای درآمد ثابت که گاه با بازدهیهای ۳۰ تا ۳۹ درصدی خودنمایی میکنند، به رغم اینکه ممکن است گزینهای نسبتا بهتر از سپردههای کمبازده بانکی باشد، اما همچنان در مقابل تورم ۹۰ درصدی به شدت عقبتر از خط پایان قرار دارند. اصل طلایی و اساسی «بازده واقعی» به ما یادآوری میکند که سود واقعی فقط پس از کسر نرخ تورم وجود خواهد داشت؛ مفهومی که امروزه اهمیت اساسی در اقتصاد خانوارها یافته است.
قاعده شتاب؛ آب شدن داراییها تحت فشار تورم
برای درک عمیقتر از فرسایش داراییهای نقدی، میتوان به یک قاعده محاسباتی ساده به نام «قانون ۷۲» مراجعه کرد. این قانون به ما میآموزد که با تقسیم عدد ۷۲ بر نرخ تورم، زمان تقریبی به نصف رسیدن قدرت خرید یا دو برابر شدن قیمتها مشخص میشود.
در یک اقتصاد با ثبات و با تورم سالانه ۳ درصد، حدود ۲۴ سال زمان میبرد تا ارزش پول به نصف برسد؛ زمانی که کافی است تا یک نسل خود را بازسازی کند. حتی با تورمهای ۳۰ درصدی، این زمان به نزدیک ۲.۴ سال میرسد. ولی وقتی تورم به حدود ۹۰ درصد میرسد، این مدت زمان به کمتر از یک سال کاهش مییابد، به طوری که در کمتر از یک چشمبرهمزدن، سرمایههای نقدی به سرعت آب میشوند. این قاعده ساده به وضوح نشان میدهد که نگاهداشتن نقدینگی در این وضعیت، به معنای امضای حکم کاهش شدید ارزش همان دارایی است.
بازارهای موازی؛ پناهگاههایی با ریسکهای سنگین
با شناخت از این زوال پیوسته، ناگزیر توجهها به سمت بازارهای موازی جلب میشود؛ نه از روی طمع برای انباشت ثروت، بلکه از سر ناچاری برای یافتن سنگری در برابر تسلیم به تورم. طلا و ارز مدتهاست که در فرهنگ اقتصادی مردم به عنوان پناهگاههای سنتی شناخته میشوند. نگاهی به آمار نیمه نخست سال ۱۴۰۵ نشان میدهد که دلار در برخی مقاطع با رشد ۵۲.۶ درصدی و طلا با رشدهای بالغ بر ۳۶ درصد مواجه شدهاند. حتی در دورههای یکساله، افزایشهای بالاتری برای سکه و دلار ثبت شده است.
با این حال، ورود به بازار داراییهای فیزیکی و نوظهور هرگز مسیری هموار و بیخطر نیست. این بازارها ماهیتاً با نوسانات شدید، حبابهای قیمتی و مداخلات سیاسی و اقتصادی عجین هستند. نوسانات ناگهانی قیمت طلا و سکه یا اصلاحهای سنگین در بازار ارز به وضوح نشاندهنده این موضوع است که نقدینگی در این بازارها ممکن است همیشه به سمت مطلوب حرکت نکند و خریداران شتابزده ممکن است با ضررهای موقتی مواجه شوند.
در این بین، بازار سرمایه نیز تصویر دوگانهای ارائه میدهد. شاخص بورس در نیمه اول سال، رشد قابل توجه ۹۳ درصدی را به خود اختصاص داده و حتی از طلا و دلار عبور کرده، اما ذات بورس همواره با ریسک، تحلیلپذیری و صبر آمیخته است. عملکرد برجسته گذشته هرگز تضمینی برای سودآوری آینده نیست و دارایی که دچار نوسانات شدید است، نمیتواند در تأمین هزینههای فوری زندگی، مطمئن واقع شود. از سوی دیگر، بازار مسکن که زمانی حصار نگهدارنده ارزش پول به شمار میرفت، اکنون به دلیل افزایش قیمتهای نجومی و رکود سنگین معاملات، برای سرمایههای کوچک و متوسط غیرقابل دسترس شده و نقدشوندگی پایینی دارد.
تدبیر عاقلانه در عصر تلاطم؛ تمایز نقدینگی و پرهیز از شتابزدگی
در چنین شرایطی، انجام یک استراتژی هیجانی مانند «تبدیل همه نقدینگی به یک دارایی خاص» یا خروج بدون بررسی از تمامی حسابهای بانکی، میتواند آسیبهای جبرانناپذیری به همراه داشته باشد. گام نخست برای مدیریت اقتصادی در یک محیط تحت تأثیر تورم، تمایز دقیق انواع نقدینگی بر اساس «زمان مورد نیاز» است.
پولی که برای اجارهخانه، هزینههای درمان، نیازهای تحصیلی یا صندوق اضطراری چند ماه آینده کنار گذاشته شده است، نباید وارد بازارهای پرریسک یا کمنقدشونده شود. این بخش از دارایی باید با نقدشوندگی بالا و امنیت کاملاً تأمین شود، حتی اگر مجبور به پذیرش هزینه ناشی از تورم باشد. اما پولی که افق زمانی یک یا چند ساله دارد و قرار نیست صرف هزینههای روزمره گردد، اگر در قالب نقد یا حسابهای با بهره پایین رها شود، قطعاً طعمه تورم خواهد شد. ایجاد سبدی متوازن بر اساس سه اصل «بازدهی»، «ریسک» و «نقدشوندگی» تنها شیوه عاقلانه برای کاهش عوارض مخرب تورم بر معیشت و دارایی خانوارهاست.
حفظ توان ماندگاری در اقتصاد تحتفشار تورم
امروز، موضوع صد میلیون تومان یا هر مبلغ دیگری، فراتر از یک محاسبه ریاضی است. این مسئله، تلاش مستمر یک جامعه است که میخواهد حاصل کار و زمان خود را محافظت کند. زمانی که فاصله میان سود سپردههای رسمی و تورم واقعی جامعه به حدی میرسد که عمیق و غیرقابل تحمل میشود، مفهوم پسانداز از معنای سنتی خود یعنی «احتیاط برای فردا» دور شده و به مفهوم «کوشش برای فقیر نماندن» تغییر مییابد.
نگهداشتن پول نقد در دنیای کنونی شاید روشی ایمن به نظر برسد، اما حقیقتاً به معنای انتخاب برای از دست دادن تدریجی ارزش داراییهاست. در اقتصادی که قیمتها با شدت بیامان در حال افزایشاند، ایستادگی و تماشا به معنای عقبنشینی است. آگاهی از ابزارهای مالی، درک صحیح از ریسک بازارها و اتخاذ تصمیمات بهموقع، دیگر یک الگوی لوکس محدود به فعالان والاستریت یا سرمایهگذاران بزرگ نیست؛ بلکه یک مهارت حیاتی برای هر خانوار است تا بتواند در برابر امواج خصمانه تورم، سرپناه و قدرت خرید خود را استوار نگهدارد.
“`