هزینه اجرای نهضت ملی مسکن به میلیاردها تومان رسید/ ارائه جزئیات

در پاییز ۱۴۰۰، «نهضت ملی مسکن» با وعدههای امیدوارکنندهای به دنیای واقعی وارد شد. در مرکز این وعدهها، سخنان رستم قاسمی، وزیر وقت راه و شهرسازی، قرار داشت که به ساکنان تهران اطمینان میداد، با پرداخت تنها ۱۵۰ میلیون تومان میتوانند صاحب یک خانه شوند.
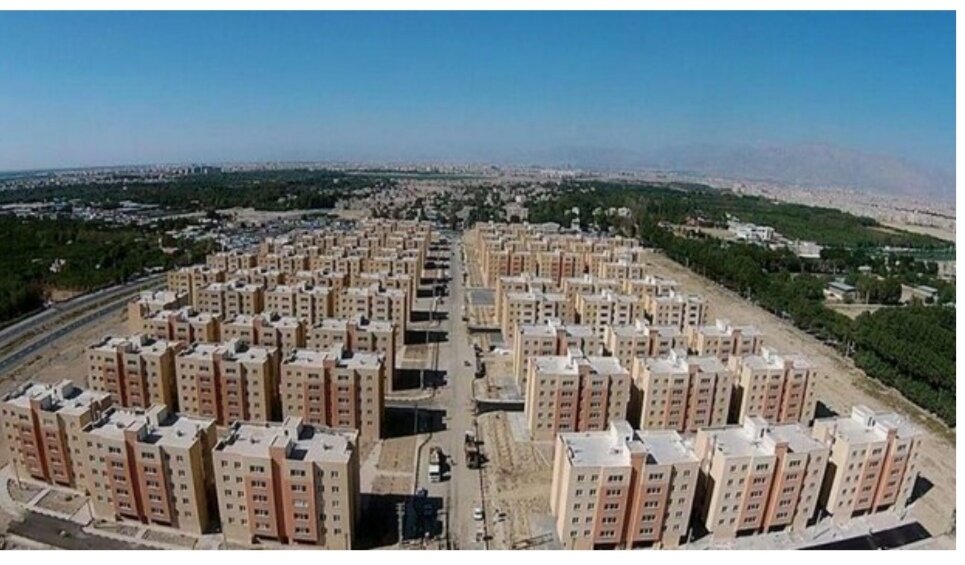
به گزارش فارس، این پروژه قرار بود بر اساس دو اصل بنیادی شکل گیرد: اولین مورد، میزان اندک آورده متقاضیان و دومین مورد، فراهم کردن تسهیلات بانکی کلان با دوره بازپرداخت ۲۰ ساله. اما حالا، در شهریور ۱۴۰۴، واقعیتهای میدان نشاندهنده تصویری کاملاً ناهمگون است؛ تصوری که آستانهای با هزینههای ۱.۱ میلیارد تومانی در شهریار و اقساط ۸۰ میلیون تومانی، آرزوهای شیرین متقاضیان را به کابوسهایی تلخ بدل کرده است. چه عاملی باعث انحراف این طرح از مسیر اصلیاش شد؟
آناتومی یک وعده: نقش اساسی بانکها که محقق نشد. فلسفه بنیادین طرح نهضت ملی مسکن، تقسیم بار مالی میان مردم و نظام بانکی بود. طبق قانون «جهش تولید مسکن»، بانکها موظف بودند ۲۰ درصد از کل تسهیلات خود را به بخش مسکن اختصاص دهند. این ابزار قانونی قرار بود به عنوان محرک پروژهها عمل کرده و بخش عمده هزینههای ساخت و ساز را پوشش دهد، بهگونهای که فشار را از دوش متقاضیانی که غالباً از دهکهای میانی و پایین جامعه هستند، بردارد. با این مدل، متقاضی اثر جزئی از هزینه را با پرداخت چند قسط ۴۰ میلیون تومانی تأمین میکرد و پس از تحویل واحد، اقدام به بازپرداخت وام بانکی میکرد.
اما حلقه گمشده این زنجیره، همانطور که پیشبینی میشد، نظام بانکی بود. بر اساس اعتراف مسئولان وزارت راه و شهرسازی، بسیاری از بانکها به الزامات قانونی خود پایبند نبودند و این سهلانگاری به طور کامل معادله را بر هم زد. وقتی که تسهیلات بانکی به پروژهها تخصیص نیافت، سازندگان تنها گزینهای که پیش روی خود داشتند، افزایش درخواست آورده از متقاضیان بود. بدین ترتیب، بار مالی که قرار بود به عهده بانکها باشد، مستقیم به دوش مردمی افتاد که با امید به وعدههای اولیه، کلیه دارایی خود را به این طرح گره زده بودند.
اثر دومینو: تورم و قراردادهای نافرجام. مشکل دوم، همزمان با غیبت بانکها، کمکم خودش را نمایان کرد؛ تورم شدید در زمینه مصالح ساختمانی و هزینههای اجرایی. به گفته معاون مسکن و ساختمان وزیر راه، قراردادهای این طرح برخلاف پروژه مسکن مهر، «قیمت ثابت» ندارند و هزینه نهایی تابع قیمت روز مصالح و زمان اجرای پروژه است. این ویژگی در یک اقتصاد باثبات میتواند منطقی به نظر برسد، اما در شرایط اقتصادی تورمی ایران، به نقطه آسیبپذیری طرح تبدیل گشته است.
تاخیر در تخصیص منابع مالی (به علت عدم فعالیت بانکها) منجر به کندی یا توقف پروژهها شد. هر روز تاخیر به معنای افزایش قیمت سیمان، فولاد و هزینه دستمزد بود. بنابراین، هزینهای که در سال ۱۴۰۰ تخمین زده شده بود، در سالهای ۱۴۰۳ و ۱۴۰۴ به ارقامی نجومی رسید. متقاضی پروژه پرند که روزی با امید به پرداخت ۳۲۰ میلیون تومان ثبتنام کرده بود، ناگهان با صورتحسابی معادل ۷۰۰ تا ۸۰۰ میلیون تومان مواجه شد و این افزایش همچنان ادامه دارد. این چرخه معیوب، یعنی «عدم تخصیص وام بانکی» و «افزایش هزینه به خاطر تورم»، متقاضیان را در موقعیتی دشوار قرار داده است که نه راه پس دارند و نه راه پیش.
نتیجهگیری
نهضت ملی مسکن، به مناسبت نزدیک شدن به چهارمین سالگرد خود، با بحرانی هویتی دست و پنجه نرم میکند. طرحی که به منظور خانهدار کردن اقشار کمدرآمد و متوسط طراحی شده بود، حالا به پروژهای تبدیل شده که تنها گروههایی موفق به تأمین هزینههای آن خواهند بود که قادر به پرداخت آوردههای نزدیک به یک میلیارد تومان باشند.
این تناقض، هدف اجتماعی اصلی طرح را به چالش کشیده است. تا زمانی که قفل تأمین مالی از سوی نظام بانکی باز نشود و دولت راه حلی برای کنترل تأثیرات تورم بر هزینههای ساخت و ساز پیدا نکند، این طرح ملی، بیش از آنکه حرکتی برای خانهدار کردن مردم باشد، به داستانی از رؤیاهای از بین رفته و دیواری سرشار از بیاعتمادی تبدیل خواهد شد.
۲۲۳۲۲۵