پدیده جالب در خصوص نهضت ملی مسکن/ علت ناتوانی متقاضیان مسکن ملی در خرید خانه با ۱۵۰ میلیون تومان چیست؟

در سال ۱۴۰۰ و آغاز پروژههای مرتبط با نهضت ملی مسکن، قرار بر این بود که متقاضیان با پرداخت هشت قسط ۴۰ میلیون تومانی و در مجموع ۳۲۰ میلیون تومان صاحب منزل شوند. حتی رستم قاسمی، وزیر فقید راه و شهرسازی، اطمینان داده بود که ساکنان تهران با سرمایه ۱۵۰ میلیون تومانی توانایی خرید مسکن در پایتخت را خواهند داشت.
او در دیماه ۱۴۰۰ اعلام کرده بود: بر اساس قانونی که برای جهش تولید مسکن وضع شده، باید ۲۰ درصد از کل تسهیلات بانکی به بخش مسکن اختصاص یابد و در صورت عدم همکاری از سوی بانکها، جریمههای سنگینی برای آنها در نظر گرفته خواهد شد. بانک مرکزی این طرح را به تمامی بانکها ابلاغ کرده و سهم هر یک مشخص شده است. اگرچه بسیاری از بانکها هنوز اقدام به آغاز این فرآیند نکردهاند، اما به نظر نمیرسد که این امر مانع جدی باشد.
قاسمی همچنین خاطرنشان کرده بود: ما نگرانی بابت پرداخت تسهیلات نداریم، زیرا بانکها ملزم هستند که ۲۰ درصد از مجموع تسهیلات خود را به مسکن تخصیص دهند. نرخ سود این وامها ۱۸ درصد است و اقساط آن بهصورت پلکانی و طی ۲۰ سال پرداخت خواهد شد. فردی که امروز ۴۵۰ میلیون تومان وام دریافت کند، در ۲۰ سال آینده حدود ۱.۵ میلیارد تومان را باید بازپرداخت کند. متقاضیانی که ثبتنام کردهاند نیز دو سال پس از دریافت مسکن، قسطهای خود را آغاز خواهند کرد.
قاسمی بیان کرد: با پرداخت ۱۵۰ میلیون تومان، ساکنان تهرانی قادر به خرید منزل خواهند بود، چرا که زمین بدون هزینه است و تدابیر لازم برای کاهش هزینههای ساخت شامل تأمین مصالح، صدور پروانه کار به نرخ مناسب، کاهش سهم هزینههای نظام مهندسی و تخفیفهای مالیاتی اندیشیده شده است.
کاستی اقدامات بانکها، دلیل فشار بیشتر بر متقاضیان
حبیبالله طاهرخانی، معاون مسکن و ساختمان وزیر راه و شهرسازی، در خصوص وضعیت پروژههای نهضت ملی مسکن و نحوه تأمین مالی آنها اظهار میکند: برخلاف قراردادهای طرح مسکن مهر، قراردادهای طرح ملی مسکن ثابت نیستند و مبلغ نهایی مرتبط با مساحت پروژه، نوع فناوری ساخت و زمانبندی اجرا تعیین میشود.
او ادامه داد: پرداخت آورده متقاضیان و تسهیلات بانکی بر اساس پیشرفت فیزیکی پروژهها انجام میشود. ممکن است در برخی از پروژهها پیشرفت مطلوبی حاصل نشود و در این صورت، درخواست آورده از متقاضیان ممکن است افزایش یابد.
وی افزود: در برخی شهرها، پروژههای نهضت ملی مسکن بدون استفاده از تسهیلات بانکی آغاز شده و تأمین مالی پروژهها بر عهده آورده متقاضیان قرار گرفته است. این موضوع میتواند منجر به تأخیر در پروژه و افزایش هزینهها شود.
معاون وزیر راه و شهرسازی خاطرنشان کرد: ارقامی که گاهی برای شهروندان دشوار به نظر میرسند، ناشی از همین واقعیت است. همچنین در استان تهران و شهر پرند نیز شاهد پروژههایی از این جنس هستیم. هنگامی که تسهیلات بانکی تأمین شده باشد، مبلغ آورده میتواند بین دو بخش آورده متقاضی و تسهیلات بانکی تقسیم گردد که در این حالت، فشار کمتری به مردم وارد میشود. اما در غیاب این تسهیلات، بار تأمین مالی بر دوش متقاضیان افتاده است.
طاهرخانی به مردم توصیه کرد تا در پروژههایی که تسهیلات ندارند، همکاری لازم را انجام دهند. او تأکید کرد که ما نظارتهای خود را انجام میدهیم و به سرعت پروژهها را به سیستم بانکی متصل خواهیم کرد تا فشاری کمتر به شهروندان وارد شود.
اما هماکنون که چهار سال از آغاز نهضت ملی مسکن میگذرد، واقعیت کنونی با وعدههای ارائه شده در آن زمان متفاوت شده است. در شرایطی که قرار بود بخش عمدهای از هزینهها از محل تسهیلات بانکی تأمین گردد، عدم پایبندی بانکها به تعهدات باعث شده تا بار اصلی تأمین مالی پروژهها بر عهده متقاضیان بیفتد.
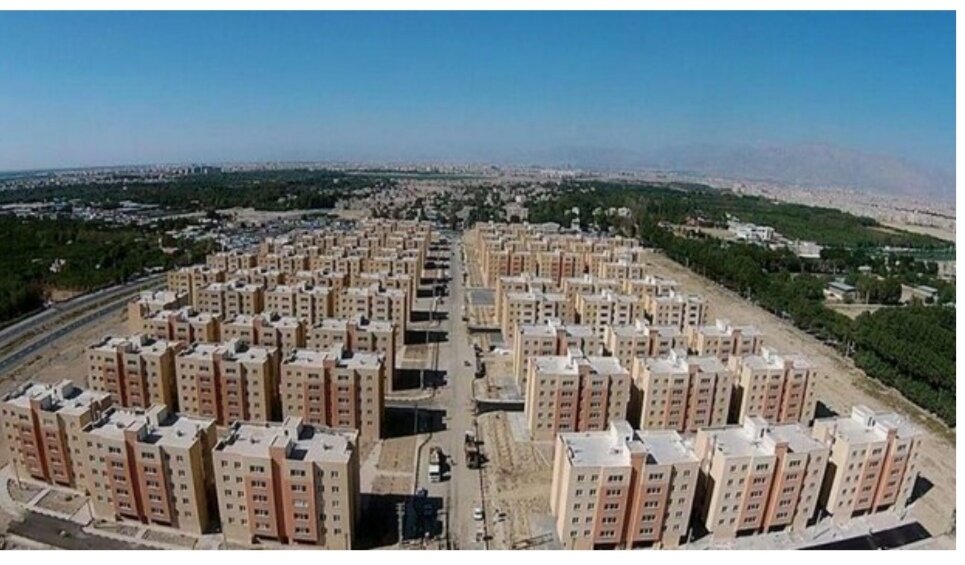
نمونه بارز این وضعیت را میتوان در پروژههای شهر جدید پرند مشاهده کرد؛ جایی که متقاضیان در سال ۱۴۰۳ مجبور به پرداخت آوردهای بین ۷۰۰ تا ۸۰۰ میلیون تومان شدهاند. این در حالی است که مقایسه ارقام نشان میدهد که این آوردهها نسبت به عدد اولیه ۳۲۰ میلیون تومان، افزایش قابلتوجهی بین ۱۱۹ تا ۱۵۰ درصد داشتهاند.
شرایط در دیگر شهرها نیز چندان متفاوت از پرند نیست. بهعنوان مثال، در شهریار، پروژههای نهضت ملی مسکن با آوردهای معادل یک میلیارد و ۱۰۰ میلیون تومان در حال ساخت و تحویل به متقاضیان است؛ رقمی که چند برابر وعدههای اولیه بوده و بار مالی سنگینی بر دوش خانوادهها گذاشته است.
۲۲۳۲۲۵