آیا بانکها در به وجود آمدن تورم قیمت مسکن نقشی داشتهاند؟
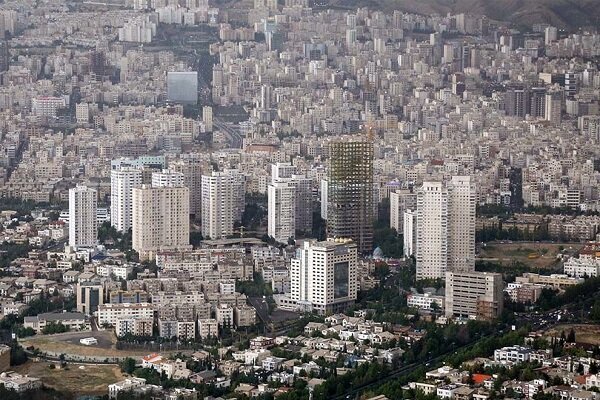
درآمدهای مالیاتی به عنوان یکی از ارکان کلیدی منابع مالی دولت به شمار میروند و در راستای تأمین هزینههای عمومی و پیشرفت کشور نقش بسیار مهمی دارند. در سالهای اخیر بحثهایی نظیر فعالیتهای بنگاهداری از سوی بانکها و وضعیت خانههای خالی بیشتر مورد توجه سیاستگذاران قرار گرفتند، چراکه این مسائل میتوانند تأثیر چشمگیری بر درآمدهای مالیاتی بگذارند.
در خبری که تسنیم منتشر کرده است، اشاره شده که بانکها علاوه بر وظایف اصلی خود در ارائه خدمات مالی و اعتباری، به طور مستقیم در بخشهای مختلف اقتصادی وارد عرصه بنگاهداری شدهاند. این وضعیت باعث گشته که ساختار مالی و درآمدزایی این مؤسسات پیچیدهتر گردد. از یک سو، این تحول میتواند به ایجاد فرصتهایی برای افزایش درآمدهای مالیاتی بینجامد، در حالی که از سوی دیگر، در صورت نبود شفافیت کافی، امکان فرار از پرداخت مالیات و کاهش درآمدهای مالیاتی نیز وجود دارد.
حضور بانکها در زمینههایی نظیر ساختوساز، کشاورزی و بورس، تداخلهایی را در مأموریتهای نظامهای نظارتی و مالیاتی به وجود آورده و شناسایی دقیق درآمدهای مشمول مالیات را دشوارتر کرده است؛ به ویژه که بسیاری از این فعالیتها از طریق شرکتهای زیرمجموعه و هلدینگها دنبال میشود.
برخی از شرکتهای زیربنایی بانکها از معافیتهای مالیاتی بهرهمند هستند که به طور عملی باعث کاهش ظرفیت درآمدزایی مالیاتی دولت خواهد شد. بازنگری در فهرست این معافیتها میتواند به شناسایی بهتری از درآمدهای مالیاتی کمک کند.
بعلاوه، درآمدهای ناشی از فعالیتهای بنگاهداری بانکها ممکن است با مالیاتبندی درآمدهای اصلی بانکی تفاوت داشته باشد، که این موضوع نیازمند بازنگری و بازسازی قوانین مالیاتی است تا به رعایت عدالت مالیاتی کمک کند. همچنین، بنگاهداری بانکها ممکن است شرایط رقابتی را برای سایر فعالان اقتصادی نابرابر کند که این امر تأثیر مستقیمی بر عملکرد نظام مالیاتی خواهد داشت.
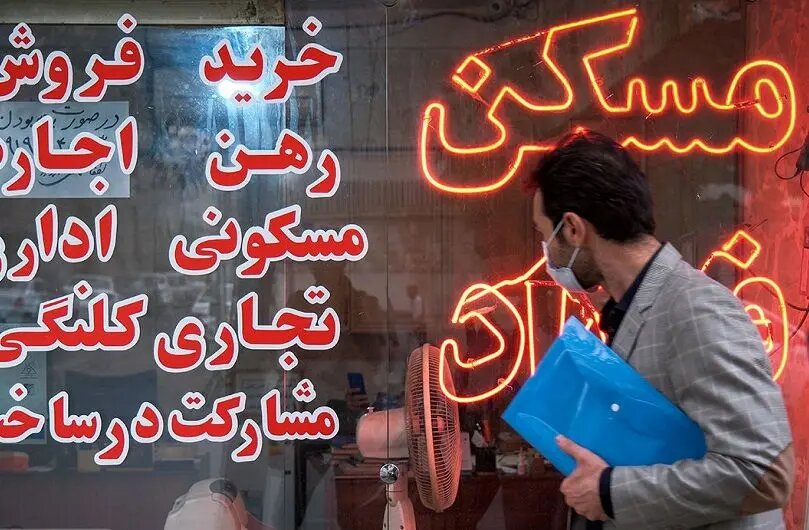
حضور فراگیر بانکها در بازار مسکن یکی دیگر از پیامدهای معنادار بنگاهداری آنهاست که تأثیرات عمیقی بر قیمتها، عرضه و نظام مالیاتی داشته است. بانکها به صورت مستقیم یا از طریق شرکتهای زیربنایی خود در خرید زمین، ساختوساز و نگهداری املاک فعالیت میکنند؛ اقدامی که به عقیده کارشناسان، باعث انباشت ملک، احتکار واحدهای مسکونی و کاهش عرضه واقعی در بازار گردیده است.
چون بانکها به منابع مالی وسیع دستیابی دارند و در رقابت با فعالان بخش خصوصی قرار میگیرند، این توانایی را دارند که ملک را در مقیاس بالا خریداری و نگهداری کنند، بدون اینکه فشاری برای فروش فوری وجود داشته باشد.
این وضعیت به کمبود عرضه مصنوعی در بازار مسکن منجر شده و قیمتها را به شکل غیرواقعی و صعودی افزایش داده است. این رفتار نه تنها باعث اختلال در تعادل بازار گردیده، بلکه امکان اجرای موثر سیاستهایی چون مالیات بر خانههای خالی یا مالیات بر عایدی مسکن را کاهش داده است.
در حقیقت، بانکها از طریق رفتار احتکارگونه خود نه تنها موجب افزایش قیمتها شدهاند، بلکه با پیچیده کردن مسیر شناسایی درآمدها، سهم حقیقی خود را در پرداخت مالیات کاهش دادهاند؛ مسئلهای که به نظام مالیاتی کشور آسیب رسانده است.
چالش خانههای خالی
مسئله خانههای خالی نهتنها بر عرضه مسکن و قیمتها تأثیر منفی میگذارد، بلکه بر رفاه اجتماعی و درآمدهای مالیاتی دولت نیز اثرگذار است.
برای رویارویی با این چالش، دولتها در بسیاری از کشورها مالیات خاصی بر خانههای خالی وضع کردهاند. هدف اصلی از این اقدام، افزایش عرضه مسکن و جلوگیری از احتکار است. با این حال، به دلیل چالشهایی مانند شناسایی دقیق خانههای خالی و مقاومت مالکان، میزان تحقق این مالیات به اندازه انتظار نبوده است.
افزایش عرضه مسکن از منابع خانههای خالی میتواند به افزایش معاملات در بازار مسکن منجر شود که در پی آن، مالیات بر نقل و انتقال و مالیات بر ارزش افزوده نیز رشد خواهد کرد. همچنین، ورود این واحدها به بازار اجاره میتواند موجب افزایش درآمدهای ناشی از مالیات بر اجاره گردد.
یکی از موانع جدی این امر، عدم وجود ضمانت اجرایی مؤثر و ناکافی بودن جرایم مالیاتی است، بهگونهای که در موارد متعدد، مالکان تمایل دارند جریمه ناچیزی پرداخت کنند تا اینکه ملک خود را به بازار عرضه نمایند. این موضوع ضرورت بازنگری در ابزارهای تنبیهی و تقویت سیستم اجرایی مالیات بر خانههای خالی را نشان میدهد.
راهکارها برای بهبود درآمدهای مالیاتی
کارشناسان اقتصادی برای بهبود اثربخشی سیاستهای مالیاتی در حوزه بنگاهداری بانکها و مسئله خانههای خالی چندین اقدام را پیشنهاد میکنند:
افزایش شفافیت و بهکارگیری سامانههای دقیق گزارشدهی مالی در فعالیتهای بنگاهداری بانکها میتواند از فرار مالیاتی جلوگیری کرده و مسیر شناسایی درآمدهای حقیقی را هموار سازد.
اصلاح قوانین مالیاتی با هدف یکسانسازی مقررات و حذف ناهماهنگیها میتواند به تحقق عدالت مالیاتی و پوشش کاملتر پایههای مالیاتی منجر گردد. از جمله اقدامات کلیدی در این راستا، میتوان به الزامی شدن ارائه صورتهای مالی تجمیعی از سوی بانکها برای کلیه شرکتهای زیرمجموعه اشاره کرد.
بهکارگیری فناوریهای نوین همچون دادهکاوی و سامانههای الکترونیک برای شناسایی و پایش خانههای خالی، بهویژه از طریق دادههای مصرف آب، برق و گاز، میتواند دقت و اثربخشی نظام مالیاتی را افزایش دهد.
تقویت همکاری بین نهادهای مختلف، شامل سازمان امور مالیاتی، بانک مرکزی، شهرداریها و دیگر ارگانهای مرتبط، برای تبادل دادهها و اجرای مؤثرتر سیاستهای مالیاتی اهمیت زیادی دارد.
طراحی نظام مالیاتی تصاعدی برای خانههای خالی، به گونهای که نرخ مالیات به تدریج با افزایش مدت خالی بودن آپارتمان افزایش یابد، میتواند انگیزه بیشتری برای عرضه سریعتر این واحدها به بازار ایجاد کند.
بنگاهداری بانکها و موضوع خانههای خالی از جمله چالشهای اساسی مقابل نظام مالیاتی کشور است که در صورت پیگیری هدفمند و با برنامهریزی صحیح، ممکن است موجب افزایش درآمدهای مالیاتی و بهبود وضعیت بازار مسکن گردد. بهبود زیرساختهای قانونی و فناورانه و تقویت همکاری بین نهادهای مختلف، راه را برای اصلاحات در این زمینه تسهیل خواهد کرد.
۲۱۷