چرا بانک آینده به مدت ۶ سال در مقابل ناترازی خود سکوت کرد؟/ در صورت عدم مصادره اموال، حقوق مردم مورد تجاوز قرار میگیرد
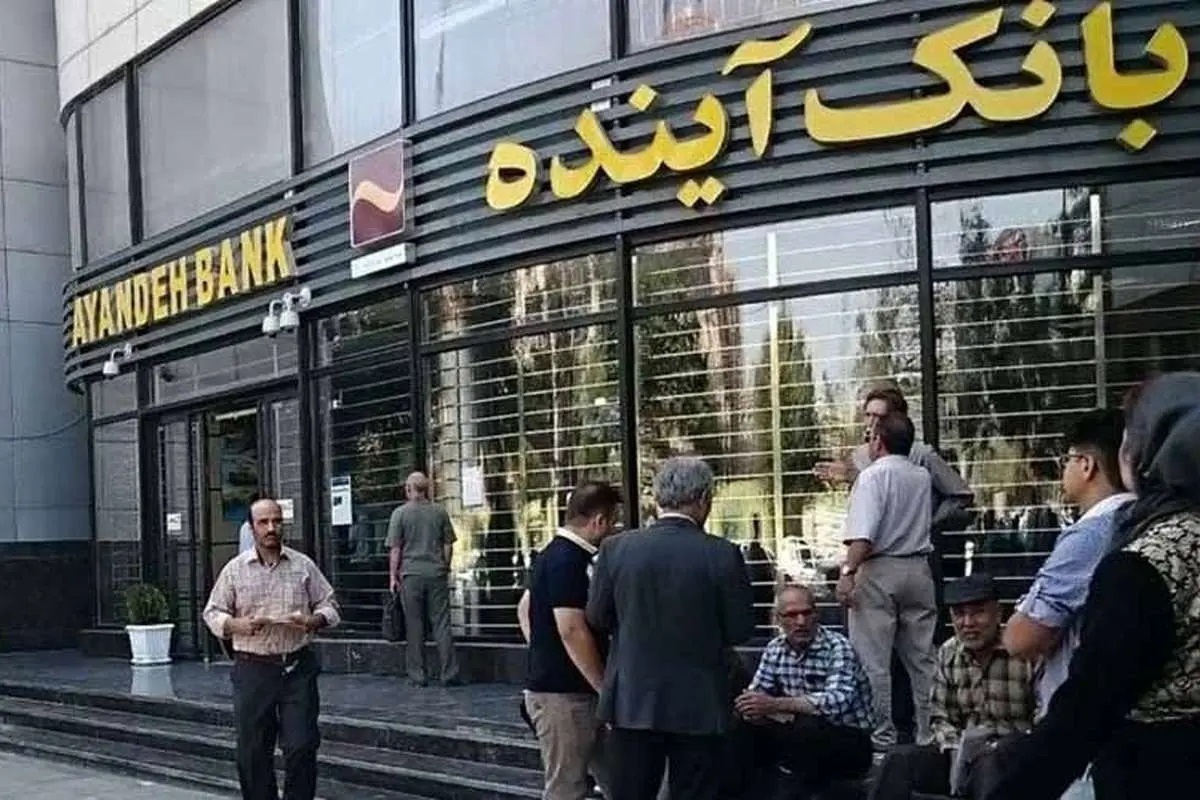
اقتصاد۲۴- ماجرای انحلال بانک آینده، که بهعنوان یکی از پیچیدهترین و پرهزینهترین پروندههای بانکی در ایران در دهههای اخیر شناخته میشود، در نهایت در پاییز ۱۴۰۴ به سرانجام خود رسید. این بانک که با شعار «بانکداری نوین» تأسیس شده بود، به خاطر ناترازی شدید، انبوه بدهیها و ورود بیضابطه به پروژههای کلان اقتصادی نظیر ایرانمال، منحل و تعهدات آن به بانک ملی منتقل شد.
بانکی که آیندهاش تضمین نشده بود
بانک آینده در سال ۱۳۹۱ بهواسطه ادغام سه موسسه مالی، شامل بانک تات، موسسه صالحین و موسسه آتیهسازان، شکل گرفت. هدف از این ادغام، تأسیس یک بانک خصوصی قدرتمند به منظور رقابت در بازارهای مالی داخلی و بینالمللی بود؛ اما از همان شروع، مشکلات ساختاری، ضعف در مدیریت ریسک و ورود به حیطههایی خارج از وظایف بانکی، باعث هدایت این بانک به سمت بحران شد.
ایرانمال؛ نماد جاهطلبی یا اشتباه راهبردی؟
یکی از بزرگترین اشتباهات راهبردی بانک آینده، سرمایهگذاری گسترده در بنگاهداری بود. ورود به پروژههایی نظیر ایرانمال، هتل روتانا، برجهای تجاری و مسکونی و خرید املاک لوکس در نقاط مختلف تهران، بخشی عمده از منابع مالی این بانک را در داراییهای غیرنقدشونده قفل کرد. درحالیکه بر اساس مقررات، بانکها ملزم به صرف بخش زیادی از منابع مالی خود در تأمین مالی تولید، تجارت و خدمات هستند.
پروژه ایرانمال، که بهعنوان یکی از بزرگترین مجتمعهای تجاری و تفریحی خاورمیانه به سرمایهگذاری بانک آینده و تحت مدیریت علی انصاری آغاز شده بود، با هدف تبدیلشدن به قطب گردشگری و تجاری منطقه طراحی شده بود. اما بهدلیل سرمایهگذاریهای گسترده و تحریمها که باعث بازدهی کم و رکود بازار شدند، این پروژه به یکی از عوامل اساسی بحران مالی بانک آینده تبدیل گشت.
بخش عمده داراییهای بانک در این پروژه مسدود شد و نقدشوندگی آن به شدت تحت تأثیر قرار گرفت. منتقدان این اقدام را نمونهای از «بنگاهداری سرسامآور» تلقی کرده و آن را مغایر با وظیفه اصلی بانکها در تأمین مالی و خدمات دانستند.
ورود نهادهای نظارتی و قضایی
پس از شش سال هشدار و تعلل، سرانجام تصمیم نهایی برای انحلال بانک آینده بهطور ناگهانی اعلام شد. از سوم آبانماه، تابلوهای بانک آینده پایین کشیده شده و شعب آن تحت عنوان بانک ملی ایران به فعالیت خود ادامه دادند.
نکته جالب در این داستان این است که باوجود آمار و هشدارهایی که در مورد ناترازی این بانک از سوی کارشناسان و نمایندگان مجلس بارها مطرح شده بود، در نهایت با دستور ویژه رئیس قوه قضائیه، این انحلال اتفاق افتاد و نه بهواسطه رئیس بانک مرکزی.
طبق اطلاعات منتشرشده از اقتصاد۲۴، بنا بر قوانین پولی و بانکی کشور و همچنین قانون عملیات بانکی بدون ربا، بانک مرکزی بهعنوان نهاد ناظر بر نظام بانکی، مسؤولیت صدور مجوز تأسیس، نظارت، تعلیق، سلب صلاحیت و در صورت لزوم، پیشنهاد انحلال بانکها و مؤسسات اعتباری را بر عهده دارد.
بیشتر بخوانید: انحلال بانک آینده؛ شکست مطلق بنگاهداری در نظام بانکی ایران/ ادغام بدون اصلاح، دردی از ناترازیها حل نمیکند
ماده ۳۹ قانون پولی و بانکی کشور بیان میکند که بانک مرکزی در صورت شناسایی تخلفات یا ناتوانی مالی یک بانک، میتواند پیشنهاد انحلال آن را به شورای پول و اعتبار ارائه دهد. پس از تأیید شورای پول و اعتبار، بانک مرکزی موظف است فرآیند انحلال را به مدیریت خود درآورد، که شامل تعیین مدیر تصفیه، نظارت بر تسویه بدهیها و حفظ حقوق سپردهگذاران میباشد.
نقش قوه قضائیه در فرآیند انحلال بانکها اجرایی یا تصمیمگیرنده نیست بلکه بهصورت حمایتی و نظارتی در چارچوب قانون عمل میکند. قوه قضائیه میتواند در موارد خاص و بحرانی بهمنظور حفظ حقوق عمومی وارد عمل شود.
در مواقعی که عملکرد یک بانک به تخلفات مالی، فساد یا سوءمدیریت مرتبط میشود، قوه قضائیه بهعنوان نهاد قضایی موظف به بررسی، پیگیری و مقابله با متخلفان خواهد بود. این ورود ممکن است شامل تشکیل پرونده قضایی، صدور دستور توقیف اموال، بازداشت مدیران متخلف یا صدور دستورات قضایی برای تسهیل فرآیند اصلاح یا انحلال باشد.
علاوه بر این، در شرایطی که انحلال یک بانک بهدلیل مسائل حقوقی نظیر ورشکستگی، شکایت سپردهگذاران یا اختلاف میان نهادهای نظارتی و مدیران بانک مطرح شود، دادگاههای صالحه باید حکم نهایی انحلال را صادر کنند. در این صورت، قوه قضائیه نقش داور قانونی را بر عهده دارد تا اطمینان حاصل کند که فرآیند انحلال با رعایت حقوق سپردهگذاران، سهامداران و سایر ذینفعان به انجام برسد.
کارزاری که به موفقیت رسید
در فروردین ۱۴۰۴ کارزاری برای درخواست انحلال بانک آینده راهاندازی شد که در نهایت در انجام این امر به موفقیت رسید. در متن این کارزار خطاب به نمایندگان مجلس آمده بود: «بانک آینده، با زیان انباشته بیش از ۴۲۰ هزار میلیارد تومان، یکی از بزرگترین بحرانهای مالی کشور را رقم زده است. تخلفات گسترده در اعطای وامهای کلان بدون وثایق کافی، سرمایهگذاریهای پرریسک در املاک و مستغلات و عدم رعایت اصول بانکداری سالم، این بانک را به تهدیدی جدی برای ثبات اقتصادی ایران مبدل کرده است. ادامه فعالیت چنین نهادی، نهتنها فشار بر نظام بانکی را افزایش میدهد بلکه به بیاعتمادی مردم به سیستم مالی کشور منجر خواهد شد.
ما از شما، به عنوان نمایندگان ملت، خواستار اقدام فوری برای انحلال بانک آینده هستیم. این فرآیند باید تحت نظارت دقیق بانک مرکزی و با تضمین حقوق سپردهگذاران و اقدامات قانونی نسبت به مدیران متخلف انجام شود. همچنین، ضروری است که مجلس با تصویب قوانین سختگیرانهتر از تکرار چنین تخلفاتی جلوگیری کند. هرگونه تأخیر در این تصمیمگیری، هزینههای غیرقابل جبرانی برای اقتصاد کشور به همراه خواهد داشت.»
زیانهای بانک آینده به روایت اعداد
تا پاییز ۱۴۰۴، زیان انباشته بانک آینده به بیش از ۳۱۸ هزار میلیارد تومان رسید و بدهیهای آن به بانک مرکزی از ۵۰۰ هزار میلیارد تومان فراتر رفت، رقمی که بهتنهایی نزدیک به نیمی از کل اضافه برداشتهای شبکه بانکی کشور را شامل میشود. بخش قابلتوجهی از منابع بانک آینده در پروژههای کلان و کمبازدهی مانند ایرانمال و شرکت توسعه بینالملل ایران قفل شده بود، بهگونهای که از مجموع ۱۱۷ هزار میلیارد تومان تسهیلات اعطایی، بیش از ۹۰ هزار میلیارد تومان به این دو مجموعه اختصاص یافت. این نوع سرمایهگذاریها که دارای نقدشوندگی پایینی بودند، موجب تشدید بحران نقدینگی و زیان روزانهای بالغ بر ۳۶۰ میلیارد تومان در سال ۱۴۰۳ شدند.
بازیابی زیانهای بانک آینده بر دوش مردم
مرتضی افقه، اقتصاددان، در پاسخ به این سوال که چرا باوجود اینکه از سال ۱۳۹۸ تراز منفی بانک آینده مشخص شد، در نهایت پس از ۶ سال و بهطور ناگهانی و با دستور قوه قضائیه این بانک منحل شد، گفت: «از زمانی که بحث بانکهای خصوصی مطرح شد، با این نوع ناهنجاری در نظارت بر تمامی فعالیتهای اقتصادی از جمله بانکها مواجه هستیم. این وضعیت معقول است که افرادی با نفوذ و دسترسی به قدرت بتوانند سوءاستفاده کنند. بانکهای خصوصی از مکانهایی هستند که این شرایط بهراحتی در آنها فراهم است.»
وی ادامه داد: «در مورد بانک آینده نیز صحبتهایی در مورد اعطای وامهایی عمدتاً به شرکتهای زیرمجموعه خود مطرح شده که دستگاههای نظارتی باید به آن پاسخ دهند. حداقل از سال ۱۳۹۸ به این سو، مشخص بود که این بانک با ناترازی مواجه است؛ بنابراین عدم اقدام در این مدت، یا ناشی از سوء تدبیر بوده یا سوء استفاده، که هر دو باید مورد پیگرد قانونی قرار گیرند. مانند مؤسسات اعتباری که در دولت آقای روحانی ایجاد شدند و پس از مدتی چیزی جز پرداخت بدهیهای کلان از جیب مردم را در پی نداشتند.»
این استاد دانشگاه در خصوص وضعیت بدهیهای بانک آینده به سپردهگذارانش اظهار داشت: «بدیهی است که مانند موارد مشابه، این بدهیها از سوی بانک مرکزی پوشش داده میشود و این امر به افزایش تورم خواهد انجامید. در واقع، زیان انباشته این بانک مجدداً از جیب مردم تأمین میشود، زیرا وقتی به بانک ملی که بانک مادر است ادغام میشود، به احتمال زیاد مردم هم هزینههای آن را خواهند پرداخت.»
بیشتر بخوانید: بانک آینده چگونه سرمایه مردم ایران را به خاکستر تبدیل کرد؟/ تحمیل بار ویرانی بر سیستم بانکی با روش خلق پول
افقه افزود: «عدهای با نفوذ به ثروتهای کلانی دست یافتهاند و اکنون هیچکس پاسخگوی آنها نیست. دولت نیز جهت جلوگیری از بروز تنش، خسارت سپردهگذاران را به روشهایی که مشخصاً از آن آگاه نیستم، جبران میکند، که این در نهایت به افزایش تورم منجر میشود.»
وی همچنین درباره سرنوشت اموال بانک آینده توضیح داد: «اگر قرار باشد که زیان انباشته بانک آینده از جیب مردم پرداخت نشود، منطقی است که این اموال فروش رفته و بهعنوان ضمانت این زیانها به کار گرفته شوند. اگر اموال مربوط به بانک آینده به بانک ملی واگذار نشود، در این صورت حتماً به جیب مردم لطمه خواهد خورد. لازم به ذکر است که در صورت واگذاری، باید مشخص شود که آیا زیان انباشته پوشش داده میشود یا نه. باید منطقی باشد که کلیه اموال به نفع سپردهگذاران مصادره شده و به بانک ملی منتقل گردد.»
افقه در پاسخ به این سوال که با توجه به خصوصی بودن بانک آینده، آیا این واگذاری به همین سادگی انجام میشود؟ گفت: «این وظیفه دستگاههای قانونی و نظارتی است که وارد عمل شوند. خوشبینانه، با دستور دستگاه قضا این انتقال ممکن است با وجود موانع به انجام برسد.»