هزینه ساخت هر متر مربع خانه مشخص شد/ نرخ تورم مصالح ساختمانی در تهران به ۱۰۶ درصد افزایش یافت
“`html
بالا رفتن هزینههای ساخت، مشکلات مالی پروژهها، کاهش قدرت خرید خانوادهها و عدم اطمینان از آینده بازار مسکن، صنعت ساختمان کشور را با چالشهای جدی روبرو کرده است. به گفته دبیر انجمن انبوهسازان استان تهران، این شرایط حتی باعث شده است که برخی توسعهدهندگان و سازندگان بزرگ به کشورهای حاشیه خلیج فارس، آسیای میانه و دیگر بازارهای خارجی مهاجرت کنند. البته این پدیده اخیر و ناشی از بحرانهای کنونی نیست، زیرا پیش از این و در طول یک دهه گذشته، گزارشهایی در مورد مهاجرت سازندگان ایرانی به ترکیه، عمان، ارمنستان و عراق منتشر شده بود. در کنار این، توقف بخشی از پروژههای حمایتی و کاهش صدور پروانههای ساختمانی در برخی مقاطع سال گذشته، نگرانیها نسبت به آینده عرضه مسکن و افزایش شکاف بین قیمت خانه و قدرت خرید مردم را افزایش داده است.
افزایش هزینههای ساخت در پروژههای حمایتی
<pایسنا گزارش داد: بر اساس گزارش مرکز آمار، تورم مصالح ساختمانی در تهران در بهار امسال به ۱۰۶ درصد رسیده است. در این وضعیت، ساخت مسکن تنها با چالش تأمین زمین و اخذ مجوزهای ساختمانی مواجه نیست. هزینههای بالای مصالح، دستمزد نیروی کار، تجهیزات و تأسیسات، به همراه مشکلات مالی، محاسبات اقتصادی سازندگان را دچار تغییرات اساسی کرده است.
مهدی زرقانی – دبیر انجمن انبوهسازان استان تهران – در این خصوص بیان داشته است: تحولات اقتصادی و درگیریها بهویژه بر قیمت برخی مصالح مرتبط با محصولات پتروشیمی و دیگر نهادههای ساختمانی تأثیرگذار بوده است.
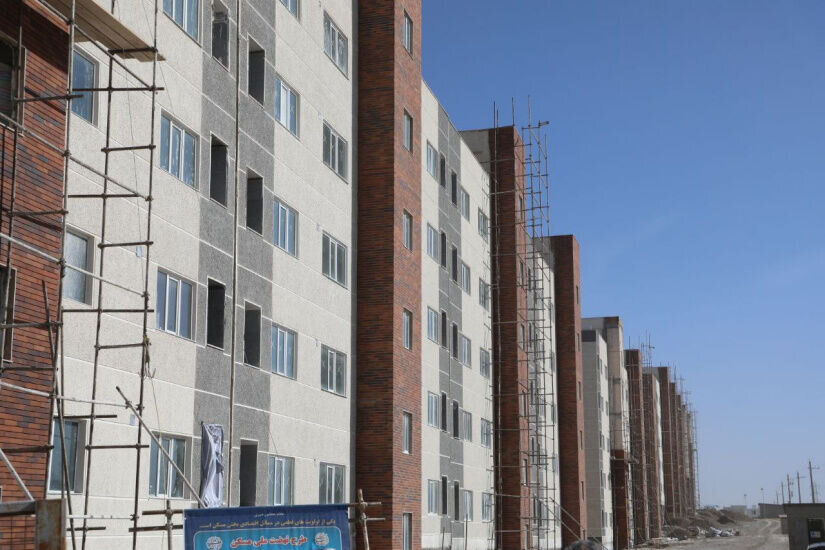
ارزیابی این فعال صنعت ساختمان نشان میدهد که هزینه ساخت پروژههای اقتصادی و حمایتی، شامل طرحهای مرتبط با نهضت ملی مسکن، به حدود ۴۲ تا ۵۰ میلیون تومان به ازای هر مترمربع رسیده است. برای پروژههای متعارف در شهر تهران با ساختمانهای پنج تا هفت طبقه، این رقم تقریباً به ۶۵ تا ۷۰ میلیون تومان میرسد.
وی در ادامه افزود که هزینه ساخت برجها و ساختمانهای بلندمرتبه نیز بسته به نوع سازه و ویژگیهای پروژه میتواند به ۱۰۰ تا ۱۲۰ میلیون تومان برای هر مترمربع زیربنای غیرمفید برسد؛ رقمی که در پروژههای خاص و لوکس ممکن است تا حدود ۱۵۰ میلیون تومان نیز افزایش یابد. با این حال، این اعداد تنها برآوردهای عنوانشده از سوی دبیر انجمن انبوهسازان استان تهران هستند و نمیتوان آنها را بهعنوان میانگین رسمی هزینههای ساخت در سراسر کشور محسوب کرد. هزینه نهایی هر پروژه به عواملی چون موقعیت زمین، تراکم ساخت، کیفیت مصالح، تعداد طبقات، هزینههای تأسیسات و شرایط قرارداد وابسته است. اما همین برآوردها نشاندهنده آن است که فاصله بین هزینه تولید مسکن و توان مالی بخش وسیعی از خانوارها تا چه اندازه بزرگتر شده است.
تورم نهادهها و کاهش انگیزه سرمایهگذاری
افزایش هزینههای اعلام شده از سوی سازندگان در شرایطی اتفاق افتاده است که آمارهای رسمی نیز از رشد قابل توجه قیمت نهادههای ساختمانی حکایت دارند. طبق گزارشی از شاخص قیمت نهادههای ساختمانهای مسکونی در شهر تهران، این شاخص در بهار ۱۴۰۵ نسبت به فصل گذشته ۲۰.۷ درصد و نسبت به فصل مشابه سال قبل ۱۰۶.۸ درصد افزایش یافته است. همچنین، تورم سالانه نهادههای ساختمانی نیز در همین گزارش ۸۰ درصد اعلام گردیده است.
این افزایش برای سازندگانی که پروژههای خود را با قراردادهای چندماهه یا چندساله انجام میدهند، از اهمیت بالایی برخوردار است. در شرایط تورمی، برآورد هزینه نهایی پروژه در زمان شروع عملیات ساختمانی دشوارتر میشود و هرگونه تاخیر در تأمین مالی یا انجام پروژه میتواند منجر به افزایش هزینهها و کاهش حاشیه سود گردد.
در پروژههای مشارکتی و طرحهای حمایتی، همچنین افزایش هزینهها موضوعی پیچیدهتر ایجاد میکند؛ زیرا قیمت قرارداد، آورده متقاضیان و تسهیلات بانکی ممکن است به سرعت با افزایش هزینههای واقعی ساخت هماهنگ نشود. در این شرایط، سازنده با دو گزینه مواجه میشود: یا باید منابع مالی بیشتری را برای تکمیل پروژه تأمین کند یا سرعت اجرای کار را کاهش داده و منتظر بهبود شرایط بماند. در هر دو صورت، تأخیر در عرضه واحدهای جدید میتواند اثرات خود را در بازار مسکن نمایان سازد.
نهضت ملی مسکن در تنگنای تأمین مالی
یکی از نکات کلیدی که دبیر انجمن انبوهسازان استان تهران به آن اشاره کرده است، وضعیت پروژههای حمایتی است؛ پروژههایی که باید بخشی از نیاز مسکن خانوارهای فاقد مسکن را تأمین کنند، اما اکنون با مشکلات تأمین مالی مواجه هستند. زرقانی بیان میکند که انجمن انبوهسازان استان تهران با حدود ۳۶ شرکت در پروژههای نهضت ملی مسکن همکاری دارد و مجموعاً حدود ۱۰ هزار واحد به شکل مستقیم در حوزه فعالیت این مجموعه قرار گرفته است. او همچنین خبر از تحویل حدود چهار تا پنج هزار واحد در قالب طرحهای قبلی میدهد.
به روایت او، پروژههای نهضت ملی مسکن در حال حاضر با کندی و در مواردی توقف مواجه شدهاند و فعالیت سازندگان در این طرحها به حدود پنج درصد ظرفیت خود رسیده است.
دبیر انجمن انبوهسازان استان تهران، کمبود منابع مالی را عامل اصلی این مشکل میداند و میافزاید که تأمین مالی پروژهها معمولاً بر دو پایه آورده متقاضیان و تسهیلات بانکی متکی است؛ در حالی که هر دو مسیر با محدودیتهای قابل توجهی روبرو هستند.
زرقانی همچنین اشاره دارد به تسهیلات ۸۵۰ میلیون تومانی برای برخی پروژههای حمایتی و میگوید که این مبلغ به هیچ وجه پاسخگوی نیاز مالی سازندگان در شرایط فعلی نیست. او همچنین از نقص در اجرای تکالیف قانونی بانکها در زمینه تأمین مالی بخش مسکن انتقاد میکند.
طبق ماده ۴ قانون جهش تولید مسکن، نظام بانکی موظف است بخشی از تسهیلات خود را به بخش مسکن تخصیص دهد؛ اما این اجرا و میزان اثرگذاری آن بر تأمین مالی واقعی پروژهها همواره موضوع بحث میان سیاستگذاران و فعالان این حوزه بوده است.
از منظر سازندگان، مسئله تنها تعیین سقف تسهیلات نیست، بلکه زمان پرداخت، میزان پوشش هزینهها و قابلیت تضمین نقدینگی مداوم در طول اجرای پروژه نیز از اهمیت بالایی برخوردار است. تسهیلاتی که با تأخیر پرداخت میشود یا فقط هزینههای جزئی را پوشش دهد، نمیتواند بهطور کامل مانع توقف فعالیتهای ساختمانی شود. در این شرایط، تأخیر در تکمیل واحدها نه تنها هزینه ساخت را افزایش میدهد، بلکه متقاضیانی که بخشی از منابع مالی خود را به پروژه اختصاص دادهاند، را در معرض انتظار طولانیمدت و هزینههای مضاعف قرار میدهد.
تولید مسکن به کمتر از ۴۰۰ هزار واحد رسید
این مشکلات مالی سازندگان در شرایطی مطرح میشود که حجم صدور پروانههای ساختمانی نیز در سال ۱۴۰۴ تغییرات قابل توجهی داشته است. بر اساس آمار منتشرشده توسط مرکز آمار ایران، در سال ۱۴۰۴ در مجموع ۳۸۷ هزار و ۶۰۴ واحد مسکونی در پروانههای ساختمانی صادرشده در کل نقاط شهری کشور پیشبینی شده بود. این ارقام در فصول مختلف به ترتیب حدود ۱۰۹ هزار در بهار، ۸۲ هزار در تابستان، ۱۰۳ هزار در پاییز و ۹۳ هزار در زمستان بوده که این آمار نسبت به فصل مشابه سال گذشته به ترتیب کاهشهایی به میزان ۱۹.۶، ۲۷.۹، ۴.۷ و ۴۳.۵ درصد را نشان میدهد و نشاندهنده افت ساخت و ساز در تمام فصول سال گذشته است.
میزان تولید سالانه مسکن در حال حاضر به کمتر از ۴۰۰ هزار واحد رسیده است در حالی که پیشنهاد طرح جامع مسکن مقرر کرده بود سالانه باید یک میلیون واحد مسکونی تولید و نوسازی شود. از سوی دیگر، آثار کاهش فعالیتهای ساختوساز معمولاً با تأخیر زمانی خود را در بازار مسکن نشان میدهد. کاهش آغاز به کار پروژهها در یک دوره زمانی، ممکن است در سالهای آتی به کاهش تعداد واحدهای آماده به عرضه منجر گردد؛ به ویژه اگر همزمان پروژههای نیمهکاره به خاطر مشکلات مالی با تأخیر مواجه شوند.
از سوی دیگر، افزایش موقتی صدور پروانهها لزوماً به معنای بهبود پایدار تولید مسکن نیست. برای ارزیابی وضعیت واقعی بازار، باید تعداد پروژههای آغازشده، سرعت پیشرفت فیزیکی، میزان تکمیل واحدها و توان مالی سازندگان در نظر گرفته شود.
حبیبالله طاهرخانی، معاون وزیر راه و شهرسازی، در شهریور ۱۴۰۵ اظهار داشت که بخش ساختمان در سال ۱۴۰۴ به رشد ۱.۴ درصدی دست یافته است. او همچنین از کاهش شروع پروژههای جدید و افزایش جدی فعالیت در بخش ساختمانهای نیمهکاره با هدف عرضه واحدهای موجود خبر داد.
این سخنان نشان میدهد که رشد مثبت سالانه بخش ساختمان، لزوماً به معنای حل مشکلات تولید مسکن یا افزایش متناسب ساخت واحدهای جدید نیست. ممکن است بخش زیادی از فعالیتهای این صنعت صرف تکمیل پروژههای قبلی شده باشد، در حالی که شروع طرحهای جدید با محدودیتهایی روبرو است.
سرمایه ایرانی در جستوجوی بازارهای باثباتتر
یکی از نکات بارز در اظهارنظرهای انبوهسازان، اشاره به خروج توسعهدهندگان و سازندگان ایرانی از کشور است؛ مسألهای که ادامهی آن میتواند علاوه بر کاهش سرمایهگذاری، بر انتقال تجربه و ظرفیت اجرایی صنعت ساختمان تأثیر منفی بگذارد. دبیر انجمن انبوهسازان استان تهران اذعان دارد که پس از تحولات و درگیریهای اخیر، برخی از سازندگان بزرگ ایرانی فعالیتهای خود را به کشورهای حاشیه خلیج فارس منتقل کردهاند. همچنین، تعدادی دیگر در کشورهای آسیای میانه و حتی استرالیا و اروپا به فعالیتهای ساختمانی پرداختهاند.
زرقانی در ادامه میافزاید: «سرمایههای کشور ما رفته، توسعهگران ما رفتهاند؛ چند نفر از ماها باقی ماندهایم. ما هم داریم میرویم، چاره دیگری نداریم». او علت این تصمیم را عدم ثبات و دشواری پیشبینی شرایط اقتصادی عنوان میکند؛ شرایطی که براساس گفتههای او، محاسبه هزینه نهایی پروژه و پیشبینی آینده سرمایهگذاری را برای سازندگان سخت میسازد.
ساختوساز در دیگر کشورها میتواند برای شرکتهای ایرانی فرصتی برای دسترسی به بازارهای جدید، همکاری با شرکای خارجی و ارتقای دانش فنی فراهم آورد. اما اگر انگیزه اصلی انتقال فعالیتها به دلیل ناتوانی در پیشبینی هزینهها و نبود چشمانداز واضح در بازار داخلی باشد، این روند ممکن است عواقب منفی برای تولید مسکن در کشور به همراه داشته باشد.
زرقانی خاطرنشان میکند که برخی سازندگان ایرانی در قالب کنسرسیوم و با همکاری شرکتهای خارجی به دنبال اجرای پروژهها در بازارهای منطقه هستند؛ مدلی که برای آنها این امکان را فراهم میآورد تا از تجربیات داخلی خود در یک محیط جدید استفاده کنند و همزمان سطح فعالیت حرفهای خود را بالا ببرند.
او امیدوار است که در صورت بهبود شرایط، امکان بازگشت این سرمایهگذاران به ایران و همکاری مجدد با شرکای خارجی فراهم گردد.
یقیناً، تصمیم شرکتها برای فعالیت در بازارهای خارجی تنها به وضعیت داخلی وابسته نیست. میزان تقاضای مسکن، قوانین سرمایهگذاری، دسترسی به منابع مالی، هزینه نیروی کار و وضعیت بازار املاک کشور مقصد نیز نقش مهمی در این انتخاب ایفا میکند. با این حال، ثبات اقتصادی و توانایی پیشبینی هزینهها از عواملی است که میتواند بر مقایسه جذابیت بازارهای مختلف برای سرمایهگذاران تأثیرگذار باشد.
۲۲۳۲۲۵
“`