اعلام شوک تازه بیمه مرکزی به مردم: ضرورت کاغذزدایی در روند پرداخت خسارت بیمه خودرو
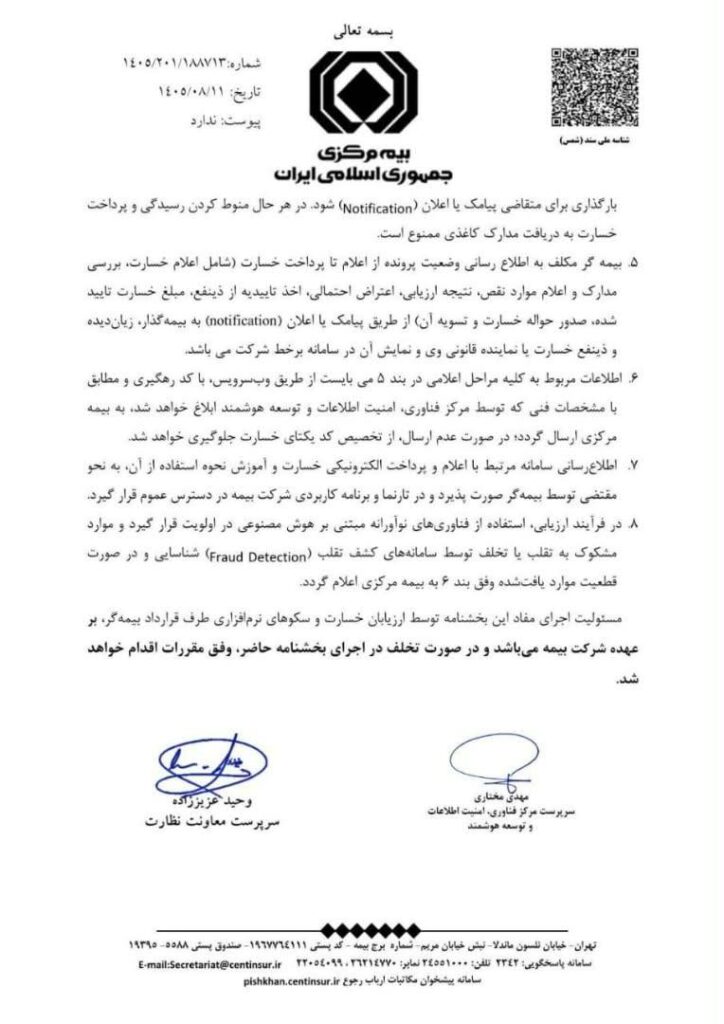
اقتصاد۲۴- این دستور ناگهانی بهواقع نمونهای الگو از تصمیمگیریهای گلخانهای و بخشنامهای در حوزه صنعت بیمه است که به مراتب فراتر از یک تغییر ساده در فرآیندها بوده و چالشهای عمیق زیرساختی، هزینهای و ساختاری را نادیده میگیرد.
توهم ۱۹ روزه؛ سناریوی خبری از حقایق زیرساختهای فناوری شرکتهای بیمه
این تصور که بیمه مرکزی میپندارد زیرساختهای فناوری اطلاعات در شرکتهای بیمه، از بزرگترین شرکتهای دولتی تا کسبوکارهای خصوصی کوچک و متوسط با چالشهای بودجهای، به نحوی است که بتوان در عرض ۲۰ روز کل فرآیند استعلام، تشکیل پرونده، بارگذاری اسناد، اعتبارسنجی، ارزیابی خسارت و پرداخت را به سیستمهای آنلاین و وبسرویسهای هوشمند متصل نمود، نشاندهنده عدم آگاهی رگولاتور از واقعیتهای فناورانه این بازار است.
پیشرفت و یکپارچهسازی وبسرویسها، همراستایی با سیستمهای سنتی (Legacy Systems)، تأمین امنیت تبادل اطلاعات، انجام تستهای بار و رفع مشکلات در سامانههای بیمهای، نیازمند ماهها (و گاه حتی سالها) کار فشرده مهندسی، انجام آزمونهای امنیتی و سرمایهگذاریهای قابل توجه است. تعیین مهلت ۱۹ روزه برای این تحول، نهتنها بهعنوان یک تصمیم مدیریتی بلکه به منزله نادیده گرفتن واقعیتها و ایجاد یک نوع رفع تکلیف کاغذی جلوه میکند.
هزینههای سرسامآور در دایره تورم و فشردگی مالی صنعت بیمه
اجرای این طرح فقط یک «دستور» ساده نیست؛ بلکه نیاز به بازطراحی ساختاری، خرید سرورهای با توان بالا، توسعه اپلیکیشنهای کاربردی و کاربرپسند برای بیمهگزاران و ذینفعان، ارتقاء ظرفیت پهنای باند، ساخت سیستمهای تشخیص تقلب مبتنی بر هوش مصنوعی و آموزش گسترده به شبکه فروش، شعب و ارزیابان خسارت دارد. تحمیل این بار مالی در شرایطی که شرکتهای بیمه با نرخهای دستوری بیمهنامه، افزایش خسارتها و مشکلات مالی دستوپنجه نرم میکنند، فشار فوقالعادهای بر اساس مالی این شرکتها وارد خواهد کرد.
تغییر دیدگاه سازمانی؛ گوهری نایاب در تصور مکانیکی مدیران رگولاتور
واقعیتی که باعث عدم وقوع کاغذیزدایی کامل در صنعت بیمه شده، تنها نبود بخشنامه نبوده است؛ بلکه ریشه در مقاومتهای ساختاری و عدم تحول دیدگاههای سازمانی مدیران قیمتی دارد، هم در بدنه شرکتهای بیمه و هم در نهاد ناظر. تا زمانی که فرهنگ سازمانی از «سنتمحوری و کاغذبازی» به سوی «دیجیتالمحوری و شفافیت داده» حرکت نکند، صدور بخشنامههای دستوری و تهدید به مجازاتهای انضباطی، جز به ایجاد سامانههایی ناقص و نمایشی برای فرار از جریمه، نتیجهای نخواهد داشت که در نهایت موجب سردرگمی و نارضایتی بیشتر بیمهگزاران خواهد شد.
تفقه، شعارهای گلخانهای و نظارت هوشمند بدون پشتوانه
بخش غمانگیز و جالب توجه این روایت، به نوع تفکر حاکم بر معاونت نظارت بیمه مرکزی برمیگردد. زمانی که کلیددار اتاق نظارت بر مدرنترین، فنیترین و مالیترین ابزار اقتصادی کشور (بیمه) فردی با تحصیلات و سابقه فقهی باشد، نتایج چیزی جز همین احکام فقهی-دستوری دور از منطق اکوسیستم دیجیتال نخواهد بود.
این افراد متوجه نیستند که با به کارگیری واژههای شیک و گیرا مانند هوش مصنوعی، نظارت هوشمند و الگوریتمهای کشف تقلب در پایان بخشنامهها، نمیتوان کمبود دانش تخصصی فینتک و اینشورتک را جبران کرد. هوش مصنوعی و نظارت هوشمند محصول سالها جمعآوری دادهها، مهندسی نرمافزار، حضور متخصصان خبره در علم داده و آزادی عمل بازار است؛ نه نتیجه صدور احکام فقهی آمرانه با سررسید ۱۹ روزه!
نگرش فقهی و سنتگرای حاکم بر معاونت نظارت، صنعت بیمه را با تئوریهای انتزاعی و احکام دستوری هدایت میکند و غافل از این که اکوسیستم دیجیتال و استارتاپهای بیمهای با فرمولهای دستوری و بخشنامههای ابلاغی در ساعت اداری رشد نمیکنند. این نگرش سطحی به مقوله فناوری و نظارت، صنعت بیمه ایران را بیش از پیش از استانداردهای جهانی فناوری مالی دور کرده و مقام ناظر را از جایگاه توسعه دهنده بازار به یک ناظر محتوای سنتی تنزل داده است.
بخشنامه بیمه مرکزی بدون تأمین زیرساختهای مناسب، بدون مشارکت واقعی سندیکای بیمه گران در تدوین آن و با دخالت نگرشهای غیرتخصصی معاونت نظارت، بیشتر شبیه یک نمایش رسانهای برای بهبود کارنامه است تا یک تحول دیجیتال واقعی. اگر بیمه مرکزی به جای صدور اولتیماتومهای ۱۹ روزه، به فکر اصلاح ساختار نرخگذاری، ایجاد زیرساخت ملی تبادل داده خسارت و توانمندسازی مالی شرکتها بود، هماکنون صنعت بیمه به این بخشنامههای نمایشی نیازی نداشت.
منبع:پایگاه خبری فرابیمه